小室哲哉さんの年収は、2026年現在いくらなのでしょうか。1990年代に数々のミリオンセラーを生み出し、音楽プロデューサーとして一時代を築いた小室さんは、現在も楽曲制作やライブ活動を続けています。一方、過去には約7億円と報じられた慰謝料の支払い、資金繰りの悪化、806曲の著作権を10億円で譲渡する仮契約をめぐる事件など、経済面で大きな転機を経験しました。
2026年10月現在、本人の年収を具体的な金額で裏付ける公表資料は確認できません。ただし、全盛期の高額納税者番付に関する報道、著作権譲渡事件の裁判記録、日本音楽著作権協会(JASRAC)の分配制度、そして2026年の公式な音楽活動を照らし合わせると、収入の実態を考えるための材料は見えてきます。現在の収入源、全盛期の印税収入、過去の資金難を時系列で整理します。
【この記事の重要ポイントまとめ】
- 現在の年収:2026年の年収を確定できる公式な金額は公表されておらず、ネット上の推定額だけでは実態を判断できない。
- 全盛期の収入:1990年代には高額納税者番付で2年連続4位と報じられるほどの成功を収めたが、具体的な年収額とは区別する必要がある。
- 806曲・10億円の真相:2006年の著作権譲渡仮契約は、すでに譲渡されていた権利をめぐる事件に発展し、2009年に有罪判決が言い渡された。
- 現在の収入源:楽曲制作、音楽プロデュース、ライブ、既存作品の使用料などが収入につながる可能性があるが、個別の受取額は非公表。
【2026年最新】小室哲哉の年収はいくら?現在の推定額と真相
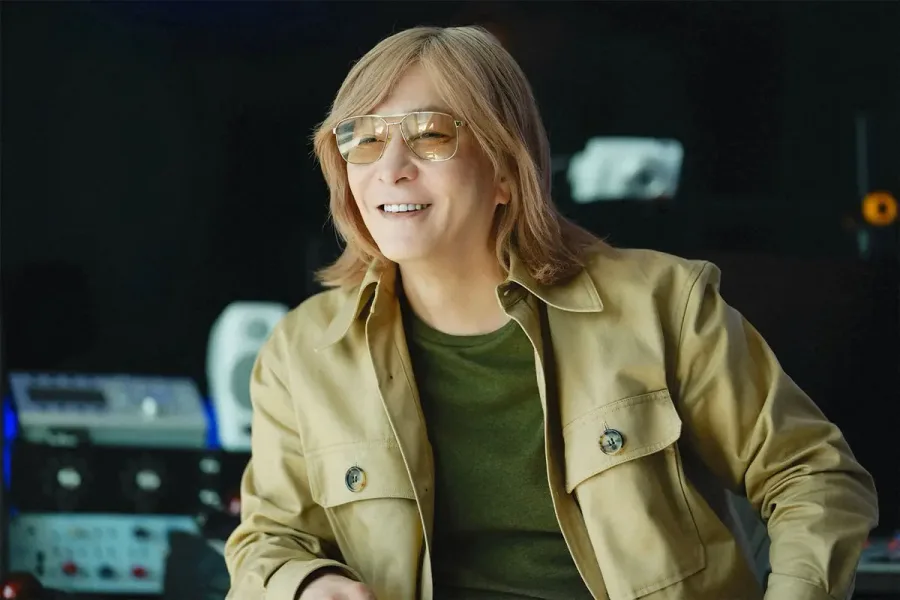
小室哲哉さんの2026年の年収について、最初に押さえておきたいのは、本人や所属レーベルが公表した確定額が見当たらないという点です。数千万円、数億円といった数字を見かけることがあっても、それが本人の実際の収入を示すとは限りません。
年収を算出するには、楽曲の著作権使用料、制作報酬、ライブ出演料、契約に基づく収益分配などを把握する必要があります。加えて、事務所や制作会社に入る売上と本人に帰属する収入は同じではありません。経費や税金を差し引く前の金額なのか、手取り額なのかによっても数字は大きく変わります。
小室さんの場合、1990年代に生み出した楽曲の数が多いことから、現在も印税だけで莫大な収入を得ているというイメージが先行しがちです。しかし、過去のヒット曲が現在も利用されていることと、その使用料が本人にどれだけ分配されるかは別の問題です。
過去の著作権譲渡や音楽出版社との契約によって、作品ごとに権利の帰属や分配条件が異なる可能性があります。楽曲がヒットしたという事実だけから、現在の年間収入を逆算することはできません。
したがって、2026年の小室さんの年収については、具体的な金額を断定するよりも、確認できる活動実績と収入につながる仕組みを分けて考えるのが適切です。現在の活動が活発であることは確認できますが、それだけで年収が何億円に達していると判断することはできません。
【全盛期の年収】小室哲哉はどれほど稼いでいたのか?印税収入の実像
小室哲哉さんの経済的な成功を語るうえで欠かせないのが、1990年代の音楽プロデューサーとしての活躍です。TM NETWORKでの活動に加え、trf、篠原涼子さん、安室奈美恵さん、華原朋美さん、H Jungle with t、globeなど、幅広いアーティストの楽曲制作やプロデュースを手がけました。
小室さんの公式プロフィールでも、1993年にtrfを手がけたことをきっかけにプロデューサーとして大きく飛躍し、その後、手がけたアーティストが次々とミリオンヒットを記録した経歴が紹介されています。作曲だけでなく、編曲やサウンド制作、アーティストの方向性づくりまで担ったことが、収入機会を広げる要因となりました。
当時の小室さんについては、報道で高額納税者番付の4位に2年連続でランクインしたことが伝えられています。これは、全盛期の経済的な規模を示す重要な手がかりです。ただし、高額納税者番付の順位は年収そのものではなく、課税対象や控除などを経た税額に関する情報です。順位だけから正確な年収を確定することはできません。
全盛期の収入を支えたと考えられるのは、主に次のような仕事です。
- 楽曲制作:作詞・作曲・編曲などの制作報酬や、契約に応じた収益。
- 音楽プロデュース:アーティストの作品制作、サウンド設計、プロジェクトへの参加に伴う報酬。
- 著作権使用料:楽曲が放送、演奏、録音、配信などに利用された際、権利と契約に応じて発生する使用料。
- アーティスト活動:TM NETWORKやglobeなどの活動に関連する出演、作品制作、その他の報酬。
なかでも注目されるのが印税収入です。CDが売れ、テレビやラジオで楽曲が流れ、カラオケで歌われれば、権利関係や利用形態に応じて使用料が発生します。大ヒット曲を多数持つ作曲家には、作品が長く使われるほど継続的な収益につながる可能性があります。
ただし、CDの売上全体が作曲家の収入になるわけではありません。レコード会社、音楽出版社、作詞者、作曲者、実演家など、関係する主体や権利の種類によって収益の分配先は異なります。小室さんが全盛期に大きな経済的成功を収めたことと、ヒット曲の売上全額を本人が受け取っていたという理解は、明確に分ける必要があります。
【806曲・10億円】小室哲哉の著作権譲渡事件は何が問題だったのか
小室哲哉さんの経済状況を理解するうえで、2006年の著作権譲渡仮契約と、その後の詐欺事件は重要な転換点です。報道や裁判記録によると、小室さんはJASRACに自分名義で登録されていた806曲について、10億円で譲渡する話を兵庫県の投資家男性に持ちかけました。
ところが、問題となった楽曲の多くは、すでに音楽出版社などに著作権が譲渡されていました。小室さんが806曲すべてを自由に譲渡できる状態ではなかったことが、事件の核心です。JASRACへの登録情報があることと、その著作権を自ら単独で所有し、自由に売却できることは同じではありません。
2006年8月の仮契約では、譲渡代金の一部として5億円が先払いされました。報道によると、小室さん側は前妻への支払いに伴う差押えの解除に資金が必要だと説明していました。しかし、実際には権利を譲渡できる状態になく、2008年11月に詐欺容疑で逮捕される事態に発展しました。
事件の経緯を整理すると、次のようになります。
- 2006年8月:806曲を10億円で譲渡する仮契約を締結し、計5億円の前払いを受ける。
- 2008年11月:著作権譲渡をめぐる詐欺事件で逮捕、同月に起訴され、保釈された。
- 2009年5月11日:大阪地裁で懲役3年、執行猶予5年の有罪判決を受ける。
2009年の判決に関する報道では、小室さんが被害者に対して利息を含む6億4800万円を弁済したことも伝えられています。これは、仮契約で示された10億円がそのまま小室さんの収入になったという意味ではありません。実際には5億円の受領をめぐって刑事事件と民事上の紛争が起き、弁済による解決に至ったものです。
この事件から分かるのは、著作権が多数の楽曲に関わっていても、それらがすべて本人の自由な資産として残っているとは限らないということです。楽曲を生み出した人、著作権を保有する人、著作権管理を委託する人は、必ずしも同一ではありません。
「小室哲哉が806曲の著作権を10億円で売却した」という表現だけでは、契約が完了したかのような誤解を招きます。実際には、権利の帰属をめぐる問題があり、仮契約が事件に発展したというのが経緯の要点です。
【資金繰り悪化の理由】慰謝料7億円と事業上の負担
全盛期の成功から一転して資金繰りが悪化した背景には、離婚に伴う支払い、事業上の失敗、借入金の返済など、複数の要因がありました。報道では、ヒットメーカーとしての収入規模が大きかった時期にも、事業の失敗や債務負担が重なり、経済的な窮地に陥っていたことが伝えられています。
2002年、小室さんはAsamiさんと結婚から約10か月で離婚しました。この際、慰謝料などとして約7億円を支払う合意があったと報じられています。一括での支払いが難しく、分割払いとなったものの、資金繰りの悪化によって2004年8月ごろには支払いが滞るようになったとされています。
同年11月ではなく、2002年11月22日にはglobeのKEIKOさんと再婚しています。結婚そのものが資金難の直接的な原因だったと断定することはできませんが、前妻への支払いが経済的な負担になっていたことは、後年の著作権譲渡事件をめぐる報道にも登場する背景です。
また、事業への投資や借入金の返済も問題となりました。2008年の事件を報じたスポーツ紙や新聞記事では、返済期限が迫るなかで資金を調達しようとしていた経緯が伝えられています。高額な収入を得た経験があっても、支出や負債、投資の失敗が重なれば、手元資金が不足することはあり得ます。
ここで大切なのは、過去の年収と、ある時点で自由に使える現金を同じものとして扱わないことです。収入が多くても、事業の運転資金、借入金の返済、契約上の支払いなどがあれば、手元に残る金額は変わります。小室さんの経緯は、過去に大きく稼いだ人物であっても、資金繰りを維持できるとは限らないことを示しています。
【現在の収入源】楽曲提供・プロデュース・ライブ・globeの印税
2026年の小室さんは、過去のヒット曲を振り返るだけの存在ではありません。ソニーミュージックの公式アーティスト情報や関連する公式発表では、ソロライブ、TM NETWORKとしての活動、新たな作品の発表など、現在進行形の音楽活動が確認できます。
2026年9月には、TM NETWORKの新曲「Superposition」のテレビ初披露が公式に案内され、同月23日には新作スタジオ録音CD『QUANTUM』が発売されました。また、2026年には音楽座ミュージカル『マドモアゼル・モーツァルト』に関連する新曲制作や、小室さん自身のソロライブの開催予定も公式情報に掲載されています。
こうした活動を踏まえると、現在の収入源として考えられるのは、主に次の分野です。ただし、各仕事の契約金額や本人に帰属する取り分は公表されていません。
- 楽曲制作・楽曲提供:新曲の作曲、編曲、サウンド制作などに関する報酬。
- 音楽プロデュース:アーティストや作品の制作プロジェクトに参加することによる収入。
- ライブ・イベント出演:ソロライブ、TM NETWORK関連の公演、音楽イベントなどに関する出演収入。
- 既存作品の著作権使用料:過去の楽曲が利用された場合、現在の権利関係と契約条件に応じて発生する収入。
- その他の音楽関連業務:舞台音楽、映像作品への楽曲提供、コラボレーションなどの報酬。
特に関心を集めるのが、globeの「DEPARTURES」「FACE」などの楽曲から生まれる印税収入です。これらの作品が現在も利用されることで使用料が発生する可能性はありますが、その全額が小室さん個人に入るわけではありません。
JASRACの公式説明によると、著作権使用料は利用形態や作品ごとの権利者、契約上の分配率などに基づいて計算されます。テレビやコンサートでの演奏に関する使用料と、CDなどに複製する際の使用料では、分配の仕組みが異なる場合もあります。作詞者、作曲者、音楽出版社などの関係者に、それぞれの取り分が分配されます。
したがって、globeの楽曲が配信され続けているからといって、小室さんがすべての収益を受け取っているとは限りません。過去の著作権譲渡や音楽出版社との契約によって、作品ごとに受取先や分配条件が異なる可能性があるためです。
なお、小室さんは2018年1月19日に音楽活動からの引退を表明しましたが、2020年には作曲活動の再開が報じられ、その後は楽曲提供やユニット活動などを続けてきました。2026年の公式活動を見る限り、引退表明を現在も一切の音楽活動を行っていないという意味で捉えるのは適切ではありません。
【年収の歴代推移】公表された事実と推定額を時系列で比較
小室哲哉さんの年収を年代別に考える際には、各時期に確認できる活動や経済上の出来事と、実際の収入額を分ける必要があります。次の表は、公式プロフィール、当時の報道、裁判に関する記録、近年の公式活動をもとに整理したものです。
| 時期 | 主な出来事・活動 | 年収に関して分かること |
|---|---|---|
| 1990年代 | trf、安室奈美恵、華原朋美、globeなどのヒット曲を制作・プロデュース | 高額納税者番付で2年連続4位と報じられた。正確な年収額は別途確認が必要。 |
| 2002~2004年ごろ | 離婚に伴う約7億円の支払いが報じられ、資金繰りが悪化 | 支払い負担や資金不足が報じられたが、各年の収入総額は不明。 |
| 2006年 | 806曲の著作権を10億円で譲渡する仮契約をめぐる問題 | 5億円の前払いを受けたが、通常の年収や確定した売却益として扱うことはできない。 |
| 2008~2009年 | 詐欺事件で逮捕・起訴され、2009年に有罪判決 | 利息を含む6億4800万円の弁済が報じられた。収入額とは区別すべき金額。 |
| 2018~2020年 | 2018年に引退を表明し、2020年には作曲活動の再開が報じられた | 活動の転換期。本人の年間収入を示す確定額は確認できない。 |
| 2021~2025年 | 楽曲提供やプロジェクト参加などを継続 | 複数の収入機会が考えられるものの、個人の年収額は非公表。 |
| 2026年 | TM NETWORKの新作、ソロライブ、舞台音楽などの活動 | 現在の活動実績は確認できるが、年収の確定額や信頼できる総額推計は確認できない。 |
この推移から分かるのは、全盛期の成功と、その後の資金難、そして現在の音楽活動を単純な年収の増減だけで説明することは難しいという点です。活動の規模、契約の内容、債務の状況、権利の帰属など、複数の要素が経済状況に影響しています。
インターネット上で紹介される「全盛期は年収何十億円」「現在も印税だけで数億円」といった数字についても、本人の公表額や信頼できる一次資料によって裏付けられているかを確認する必要があります。高額納税者番付の順位やヒット曲の数だけでは、正確な年収は算出できません。
また、著作権使用料は楽曲の利用実績や権利者間の分配率によって変わります。JASRACは使用料の分配ルールや手続きを公開していますが、それだけで小室さん個人の年間受取額が分かるわけではありません。作品ごとの契約と分配情報が必要になるためです。
年収の推定額を判断する際には、少なくとも「本人が公表した金額」「報道で確認できる金額」「仕組みから考えられる収入」「根拠の示されていないネット上の推測」を区別することが大切です。これらを混同すると、過去の成功や現在の活動を、実際以上の収入に結びつけてしまうおそれがあります。
【小室哲哉年収】に関するよくある質問(FAQ)
Q1:小室哲哉の2026年の年収はいくらですか?
A1:2026年の年収を確定できる公式な金額は公表されていません。楽曲制作、プロデュース、ライブ出演、既存作品の使用料などが収入につながる可能性はありますが、本人の受取額や契約条件が分からないため、具体的な金額は断定できません。
Q2:小室哲哉は806曲の著作権を10億円で売却したのですか?
A2:2006年に806曲を10億円で譲渡する仮契約を結び、5億円の前払いを受けたことは報道や裁判記録で確認できます。しかし、問題となった楽曲の多くはすでに音楽出版社などに譲渡されており、事件に発展しました。10億円での売却が正常に完了したという理解は正確ではありません。
Q3:小室哲哉は現在もglobeの楽曲から印税を受け取っていますか?
A3:楽曲が利用された際には、権利の帰属や契約条件に応じて著作権使用料が分配されます。ただし、globeの楽曲すべてについて小室さん個人の受取額や現在の分配条件が公表されているわけではありません。作品が利用されていることと、本人がその収益をすべて受け取ることは別です。
まとめ:【プロの結論】小室哲哉の年収を正しく理解するための判断基準
小室哲哉さんは、1990年代に数々のヒット曲を生み出し、高額納税者番付で2年連続4位と報じられるほどの経済的成功を収めました。一方で、離婚に伴う約7億円の支払い、事業上の負担、借入金の返済などが資金繰りを圧迫し、2006年の著作権譲渡仮契約をめぐる事件につながりました。
その後、2018年の引退表明を経て音楽活動を再開し、2026年現在も楽曲制作やライブ、TM NETWORKの活動などを続けています。過去の楽曲が現在も利用されていることは、音楽家としての作品の価値を示す一方、現在の年収を直接証明するものではありません。
年収の実態を判断するうえで重要なのは、第一に、本人が公表した金額と外部の推定を区別すること。第二に、楽曲の売上や使用料と、本人が実際に受け取る収入を混同しないこと。第三に、過去の資産や収入と、現在の手元資金を同じものとして扱わないことです。
現時点で、小室さんの2026年の年収を具体的な金額で断定できるだけの公表情報はありません。しかし、現在も新しい作品やライブ活動を通じて音楽家として活動していること、そして過去の著作権問題が収入を考えるうえで大きな意味を持つことは確認できます。全盛期の華やかな数字だけに注目するのではなく、作品の権利、契約、活動実績という3つの視点から見ることが、小室哲哉さんの年収の実態を理解する近道です。