大黒屋ホールディングス(6993)の株価は、2026年に入って大きく変動し、Yahoo!ファイナンス掲示板でも、今後の株価上昇に期待する声と、業績や新規事業の進捗を慎重に見極めたいという声が交錯しています。投資家が注目しているのは、リユース事業の成長だけでなく、法人向け金融事業の立ち上げやSBIホールディングスとの業務提携、そして黒字転換を目指す業績計画です。
2026年10月27日時点で確認できる株価推移、出来高、信用買残、決算短信、最新のIR情報を照合すると、期待を集める材料がある一方、通期計画の達成や利益の持続性を確認する必要もあります。大黒屋の株価予想や下落理由、上昇材料を整理し、掲示板の口コミをどこまで投資判断に活用できるのかを検証します。
【この記事の重要ポイントまとめ】
- 株価の現状:2026年の年初来高値193円に対し、10月下旬は70円台後半まで下落。高値からの調整幅が大きい。
- 業績の変化:2027年3月期第1四半期は売上高36億5,100万円、営業利益1億3,300万円となり、前年同期の赤字から黒字に転換した。
- 今後の焦点:11月9日予定の決算発表、法人向け金融事業の進捗、信用買残の動向を確認し、掲示板の期待と実際の業績を切り分けることが重要。
【大黒屋ホールディングス6993】2026年の株価推移と最新状況
大黒屋ホールディングスは、東京証券取引所スタンダード市場に上場する小売業の企業です。証券コードは6993。中古ブランド品の買取・販売などを手掛ける大黒屋の事業を基盤に、新たな事業領域への展開も進めています。
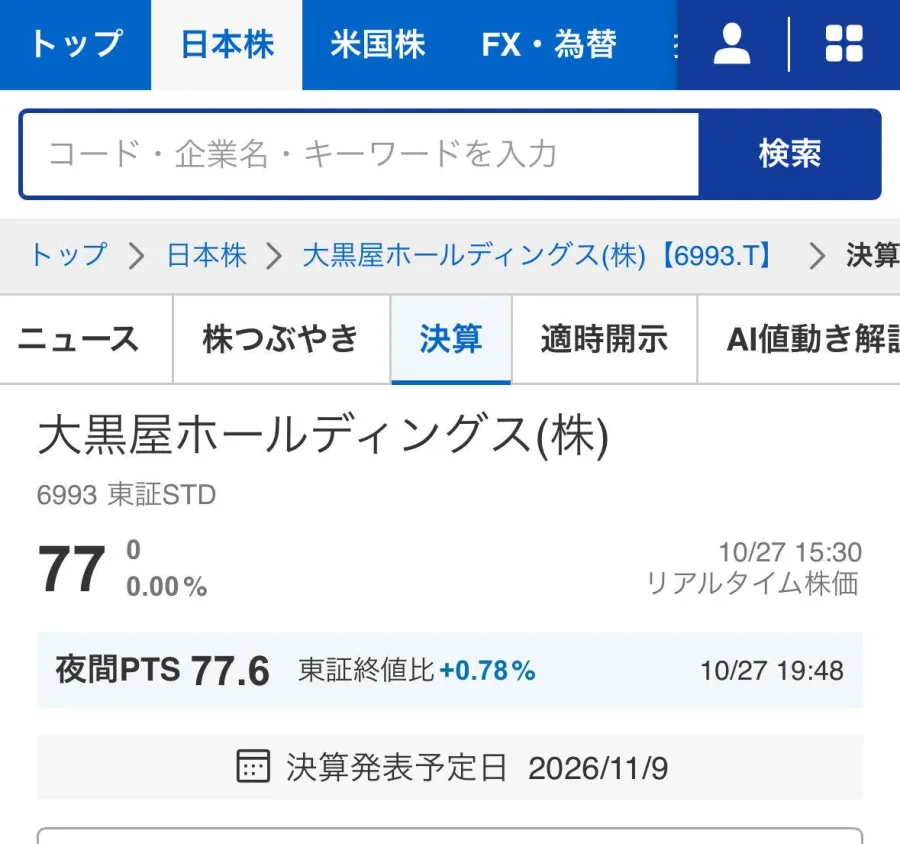
2026年の株価を考えるうえで見逃せないのが、年初の高値と10月下旬の水準との大きな差です。株探の株価時系列データでは、年初来高値は1月20日の193円、年初来安値は10月23日の74円となっています。10月27日の終値は情報サービス間で77~78円の表示差が見られるものの、70円台後半で推移している状況です。
年初来高値193円を基準にすると、10月下旬の株価は約6割低い水準です。単なる数円の値動きではなく、年初に織り込まれた期待と、その後の市場評価との間に大きな隔たりが生じています。
ただし、株価の下落率だけで企業価値が同じ割合で失われたと判断することはできません。短期的な期待による買い、利益確定、信用取引の需給、決算やIRの内容など、複数の要因が値動きに影響するためです。
2026年10月下旬の主なデータを整理すると、次のとおりです。
| 確認項目 | 数値・日付 | 投資判断での注目点 |
|---|---|---|
| 年初来高値 | 193円(1月20日) | 年初の期待が大きく織り込まれた水準 |
| 年初来安値 | 74円(10月23日) | 下落後の安値圏での値動きに注目 |
| 10月27日の終値 | 77~78円程度 | 高値からの調整後、反発が続くかが焦点 |
| 10月27日の出来高 | 約47万8,200株 | 売買が急増する局面との比較が必要 |
| 2027年3月期第1四半期 | 2026年8月7日発表 | 前年同期の赤字から黒字へ転換 |
| 次回決算発表予定日 | 2026年11月9日 | 通期業績計画への進捗を確認する重要日程 |
株価データは株探などの時系列情報、決算発表予定日はYahoo!ファイナンスの銘柄情報に基づいています。株価は更新時刻や情報サービスによって表示が異なる場合があるため、実際の取引では証券会社の最新データを確認してください。
【掲示板の強気・弱気】Yahoo!ファイナンスの口コミは投資判断に使えるのか
大黒屋株価掲示板を確認すると、株価の反発を期待する意見だけでなく、IRの発表時期や新規事業の具体化を気にする意見、値動きの弱さに不満を示す意見など、異なる論点が見られます。
Yahoo!ファイナンス掲示板の2026年10月2日時点の表示では、「みんなの評価」のうち「強く買いたい」が93.62%、「買いたい」が4.26%、「様子見」が2.13%でした。この割合は、直近1週間に掲示板の投稿者が選択した感情を集計したものであり、市場参加者全体の投資判断を表す統計ではありません。また、10月2日時点の数値であり、10月27日の評価を示すものでもありません。
こうした強気の評価が示すのは、必ずしも株価上昇の確実性ではありません。将来の事業展開に期待する人が集まり、掲示板内で買い目線の意見が目立っている可能性もあります。
実際、10月2日の投稿には、法人向け金融事業やSBIホールディングスとの関係について、具体的なIRが出れば株価材料になるとの期待が見られました。一方、新しい発表が出ないことへの不満や、株価が思うように上昇しないことへの失望も投稿されています。
これらの反応から読み取れるのは、投資家の関心が既存のリユース事業だけでなく、新規事業がいつ、どのような形で収益に結び付くのかに移っていることです。ただし、掲示板の投稿は個々の利用者の見方であり、会社が発表した事実とは区別しなければなりません。
特に注意したいのが、次の3つの混同です。
1.「上がるはず」という期待と、実際の買い需要は異なる。掲示板で強気の投稿が増えても、取引所で買い注文が売り注文を継続的に上回るとは限りません。
2.提携の発表と、提携による利益の実現は異なる。業務提携の基本合意や協業方針が公表されても、それだけで売上高や営業利益が確定するわけではありません。
3.安値からの反発と、上昇トレンドへの転換は異なる。短期的な値戻しが起きても、出来高や業績の裏付けがなければ反発が続かない可能性があります。
大黒屋の株価評判や口コミは、投資家が何を期待し、何を不安視しているのかを把握する材料としては有用です。しかし、売買の根拠にするなら、投稿内容を会社のIR、決算数値、実際の株価推移と照合する必要があります。
【大黒屋の決算・業績】黒字転換は本物か、通期計画との距離を検証
大黒屋ホールディングスの2026年の業績を判断するうえで、重要な転換点となったのが2026年8月7日に発表された2027年3月期第1四半期決算です。
会社の第1四半期決算短信によると、2026年4月から6月までの連結売上高は36億5,100万円で、前年同期比48.5%増となりました。営業利益は1億3,300万円、経常利益は1億300万円、親会社株主に帰属する四半期純利益は1億2,100万円となり、前年同期の赤字からいずれも黒字に転換しています。
売上高の増加には、在庫の積み増しや出張買取事業の取り込み、販売費及び一般管理費の削減などが関係しています。売上高の拡大と収益改善が同時に表れたことは、株価上昇材料として評価され得る変化です。
しかし、四半期の黒字転換だけで通期業績の達成まで確実になったわけではありません。2026年5月15日に公表された2026年3月期の通期実績を見ると、売上高は114億7,200万円と前期比12.1%増加した一方、営業損失は6億5,200万円、経常損失は8億8,100万円、親会社株主に帰属する当期純損失は20億5,300万円でした。
つまり、売上高の成長がそのまま最終利益の黒字化につながるとは限らないという課題が残っています。第1四半期の改善を評価する際には、売上高だけでなく、利益率や営業キャッシュフロー、特別損益の影響も確認する必要があります。
会社が示している2027年3月期の連結業績予想は、売上高222億5,100万円、営業利益13億1,500万円、経常利益11億3,700万円、親会社株主に帰属する当期純利益6億2,500万円です。前期の赤字から黒字への転換を見込む、比較的大きな業績改善計画となっています。
第1四半期の営業利益1億3,300万円は、通期営業利益予想13億1,500万円の約10.1%に相当します。経常利益の進捗率は約9.1%です。四半期ごとの売上構成や事業の立ち上がり時期によって利益の出方は変わるため、単純な進捗率だけで計画の達成可否は判断できませんが、今後の四半期で利益を積み上げられるかが問われます。
特に注目したいのは、既存のリユース事業が安定して利益を生み出せるか、出張買取事業の収益がどこまで伸びるか、そして法人向け金融事業が会社計画に見合う利益を生み出せるかという3点です。
【大黒屋IR最新情報】SBIとの提携、新規事業、株主優待の注目点
大黒屋の株価上昇材料として掲示板で注目されやすいのが、既存事業の改善に加えて、事業領域を広げるための取り組みです。ただし、IRの内容によって、短期的な期待材料なのか、中長期的な利益成長につながる材料なのかを分けて考える必要があります。
2026年3月31日:SBIホールディングスとの業務提携に向けた基本合意
大黒屋ホールディングスは、SBIホールディングスとの業務提携に向けた基本合意に関する進捗を公表しました。両社の顧客基盤やネットワークを生かした協業、新たな事業機会の開拓などが関心を集める背景です。
一方、基本合意は、提携による収益の実現や具体的な取引規模を保証するものではありません。今後の正式な合意内容、事業の開始時期、収益への影響などが公表されるかどうかが、株価材料としての評価を左右します。
2026年7月31日・8月14日:業務提携に関する発表
会社の適時開示情報には、7月31日の株式会社ベルコとの業務提携、8月14日の株式会社てくてく京都との業務提携が掲載されています。これらは事業展開の広がりを考える材料ですが、提携の発表件数だけで業績への貢献度を判断することはできません。売上高や利益への具体的な効果が確認できるかが重要です。
2026年7月23日:株主優待制度の導入
大黒屋ホールディングスは、株主優待制度の導入を発表しました。会社の公表内容では、1,000株以上を保有し、9月末と翌年3月末の両方の基準日に同一の株主番号で株主名簿に記載・記録されている株主を対象に、年1回、店舗での買い物や売却時に利用できる3,000円相当の優待券を進呈する内容です。初回の基準日は2027年3月31日とされています。
株主優待は個人投資家の関心を高める可能性がありますが、現金配当とは性質が異なります。優待券を利用できる店舗や取引条件、保有期間の条件を確認し、優待の額面だけで投資の有利不利を判断しないことが大切です。
2026年9月24日:資金使途の変更
直近の重要なIRの一つが、9月24日に公表された資金使途の変更です。会社は、既存店のリニューアルや売り場拡張を優先する方針を示し、新規出店に充てる予定だった資金の一部について、活用方針を変更しました。新規出店の延期を含む店舗戦略の見直しであり、既存店舗の効率改善を重視する動きと捉えられます。
この変更は、既存店の収益性向上につながる可能性がある一方、新規出店による成長を期待していた投資家にとっては、事業拡大の速度を見直す材料にもなります。実際に店舗の売上高や利益率が改善するかどうかが、今後の評価ポイントです。
IRを読む際は、発表された事実と、その発表から投資家が期待している将来の効果を区別してください。会社が発表した事業計画は、実際の業績として実現するまで検証が必要です。
【大黒屋の株価下落理由と上昇材料】今後の株価予想を3つの視点で整理
大黒屋の株価下落理由を一つに絞ることはできません。2026年1月の年初来高値から10月下旬にかけて株価が大幅に調整した背景を考えるうえでは、業績、新規事業への期待、株式の需給という3つの視点が重要です。
下落要因の一つは、期待と実績の間にあるギャップです。新規事業や提携への期待が先行して株価が上昇した場合、その後に具体的な進捗や利益貢献が確認できなければ、期待の修正によって株価が下がることがあります。大黒屋についても、提携や新規事業の話題だけでなく、事業の開始時期や収益への貢献を継続的に確認する必要があります。
二つ目は、通期業績計画の達成に対する不確実性です。2026年3月期は増収ながら最終赤字となりました。2027年3月期は黒字転換を見込んでいますが、営業利益や経常利益を継続的に積み上げられるかは、今後の決算で確認しなければなりません。第1四半期の黒字化は前向きな変化ですが、通期計画の達成を確定させるものではありません。
三つ目は、信用取引を含む需給の影響です。株価が下がった局面では、信用取引で買った投資家が損失確定を迫られたり、戻り売りを出したりすることがあります。信用買残が多い銘柄では、株価が反発した際に売り注文が増え、上値を抑える要因になる可能性があります。ただし、信用買残の存在だけで、将来の株価下落を断定することはできません。
では、今後の株価上昇材料には何があるのでしょうか。第一に、第1四半期に確認された黒字転換が継続し、通期計画に沿って利益が積み上がることです。第二に、法人向け金融事業が具体的に始動し、収益への貢献が確認されることです。第三に、SBIホールディングスとの協業や既存店の改善、出張買取事業の成長が実際の業績数値に表れることです。
今後の見通しを考える際には、次の3つのシナリオで整理すると、掲示板の強気・弱気の意見に振り回されにくくなります。
強気シナリオ:次回決算以降も黒字を維持し、通期計画への進捗が改善する。法人向け金融事業の具体的な進展や提携の収益効果も確認されれば、業績改善を根拠に株価が再評価される可能性があります。
中立シナリオ:黒字は維持するものの、新規事業の収益貢献が限定的で、通期計画の達成に対する見方が定まりません。この場合、掲示板では期待が続いても、株価は材料待ちの展開になる可能性があります。
弱気シナリオ:利益の伸びが会社計画を下回る、新規事業の具体化が遅れる、または信用取引の売りが増える場合には、株価が再び下値を試す可能性があります。
これらは将来を断定する予測ではなく、決算やIRの内容を評価するための条件整理です。現段階では、特定の目標株価を掲示板の投稿だけから導き出すよりも、会社計画に対する実績の進捗を追う方が合理的です。
【出来高・信用買残・PTS株価】短期売買で見落とせない需給リスク
大黒屋の短期的な株価を分析する際には、終値だけでなく、出来高、信用買残、信用売残、夜間PTSの動きを組み合わせて確認する必要があります。
株価時系列データによると、10月23日の出来高は約295万5,000株でしたが、10月26日は約70万9,300株、10月27日は約47万8,200株となっています。取引量は日によって大きく変化しており、株価が数円動いたという事実だけでは、その動きにどれほど強い売買需要が伴っていたのかを判断できません。
信用取引については、10月23日時点の信用買残が2,092万7,200株、信用売残が638万5,100株で、信用倍率は3.28倍でした。前週と比べると、信用買残は119万4,100株減少しています。
信用買残の減少は、信用取引で買い建てたポジションが整理された可能性を示します。ただし、残高の変化だけでは、株価下落を招いた売りがどの程度あったのか、今後の買い戻しがどれほど発生するのかまでは分かりません。株価、出来高、信用残の推移を同時に追うことが大切です。
PTS株価も短期投資家が注目するデータです。Yahoo!ファイナンスでは、10月27日21時05分時点の夜間PTS価格として77.7円が表示されていました。PTSは取引所の立会時間外などに利用される私設取引システムであり、東証の終値とは取引環境が異なります。
PTSの価格は、決算やIR発表後の投資家の反応を確認する補助材料になりますが、取引参加者や売買数量が東証と異なる場合があります。PTSで上昇していても翌営業日の東証で同じ価格が付くとは限らず、少ない取引量で形成された価格を過信するのは危険です。
配当についても確認しておきましょう。2026年3月期の年間配当は0円で、2027年3月期の会社予想も年間配当0円です。そのため、現金配当を前提とした配当利回りは0%となります。株主優待制度は導入されていますが、優待券の額面を現金配当と同じものとして扱うことはできません。
短期的な値動きを追う投資家は、出来高の急増が株価上昇を伴っているか、信用買残が積み上がっていないか、PTSの価格がどの程度の売買量で形成されているかを確認するとよいでしょう。長期投資家は、こうした需給指標に加えて、利益の継続性や資金繰り、事業計画の実現可能性を重視する必要があります。
【大黒屋株価掲示板】に関するよくある質問(FAQ)
Q1:大黒屋ホールディングス(6993)の2026年最新株価はいくらですか? A1:2026年10月下旬は70円台後半で推移しており、10月27日の終値は情報サービスによって77~78円程度の表示差があります。株価はリアルタイムで変動するため、売買前には証券会社の最新情報を確認してください。
Q2:大黒屋の株価が下落している理由は何ですか? A2:下落要因を一つに特定することはできません。2026年3月期の最終赤字、新規事業の収益化に対する不確実性、信用取引を含む需給などが評価に影響し得ます。今後は黒字転換の継続と通期業績計画への進捗を確認が必要です。
Q3:大黒屋の株価は今後上昇する可能性がありますか? A3:黒字転換の継続、法人向け金融事業の進展、提携による収益効果などが確認されれば、株価上昇材料になる可能性があります。一方、業績が計画を下回ったり、新規事業の具体化が遅れたりすれば、下落リスクも残ります。掲示板の目標株価より、決算とIRの実績を優先して判断することが大切です。
Q4:Yahoo!ファイナンス掲示板の「強く買いたい」という評価は信用できますか? A4:掲示板の評価は、投稿者が選択した感情を集計したもので、将来の株価上昇を保証するものではありません。投資家の期待を知る参考にはなりますが、会社の決算、正式なIR、出来高、信用残と照合して利用してください。
Q5:大黒屋の配当利回りと株主優待はどうなっていますか? A5:2027年3月期の会社予想では年間配当は0円です。一方、株主優待として、所定の保有条件を満たす1,000株以上の株主に3,000円相当の優待券を年1回進呈する制度が公表されています。初回の基準日は2027年3月31日で、2026年9月末と2027年3月末の両方の基準日に条件を満たす必要があります。
まとめ:今後の動向と失敗しないための判断基準
大黒屋ホールディングス(6993)は、2026年の年初来高値193円から10月下旬の70円台後半まで株価が調整する一方、2027年3月期第1四半期には増収と黒字転換を実現しました。株価の下落だけを見ると厳しい印象がありますが、業績には改善の兆しもあり、今後の評価は事業計画の実現度によって変わる可能性があります。
強気材料は、第1四半期の黒字転換、リユース事業の拡大、法人向け金融事業の立ち上げ、SBIホールディングスとの協業への期待です。反対に、通期計画の達成に対する不確実性、新規事業の収益化、信用買残を含む需給の変化は、引き続き確認すべきリスクです。
特に注目したいのが、2026年11月9日予定の決算発表です。第1四半期の黒字が続いているか、営業利益と経常利益が会社計画に向けて積み上がっているか、法人向け金融事業に具体的な進捗があるかを確認することで、掲示板で語られる期待と実際の企業業績を切り分けられます。
【プロの結論】 大黒屋の株価予想を考えるうえで、掲示板の強気・弱気の割合や一時的なPTSの値動きを最終判断にするのは適切ではありません。優先すべきなのは、決算数値、会社の正式なIR、出来高と信用残、そして通期計画に対する進捗です。短期的な値上がりを狙う場合も、中長期の成長を期待する場合も、期待材料が実際の利益に結び付いているかを確認しながら判断することが、リスクを管理するうえでの基本になります。