2026年(令和8年分)の年末調整で、メットライフ生命の生命保険料控除証明書を受け取ったものの、「一般申告額」「介護医療申告額」「個人年金申告額」のどれを保険料控除申告書に記入すればよいのか、迷っていませんか。生命保険料控除は、契約した時期や保険の種類によって記入欄と控除額の計算方法が異なります。証明書の金額を単純に合算すると、記入ミスにつながることがあります。
年末調整で押さえたいのは、証明書に記載された申告額の転記方法、新制度・旧制度の区分、所得税の控除額の計算、そして勤務先への提出方法です。加えて、令和8年分は23歳未満の扶養親族がいる場合の一般生命保険料控除の特例にも注意が必要です。メットライフ生命の契約者が迷いやすいポイントを、実際の記入手順に沿って整理します。
【この記事の重要ポイントまとめ】
- 基本の書き方:生命保険料控除証明書に記載された申告額を、保険の種類と新旧契約の区分に応じて転記します。
- 控除額の上限:所得税の生命保険料控除は通常、3区分の合計で最大12万円です。新旧契約の組み合わせによって計算方法が変わります。
- 令和8年分の注意点:23歳未満の扶養親族がいる場合、一定の条件下で一般生命保険料控除の上限が引き上げられる特例があります。
【まず確認】メットライフ生命の生命保険料控除証明書はどこを見る?
メットライフ生命の年末調整では、最初に「生命保険料控除証明書」を確認します。保険証券や毎月の保険料の引き落とし履歴だけで記入するのではなく、控除証明書に表示された保険の種類、年間保険料に関する金額、新旧契約の区分を基準にしてください。
「一般申告額」「介護医療申告額」「個人年金申告額」の違い
証明書に表示される各申告額は、保険料控除申告書のどの区分に記入するかを判断する手掛かりになります。それぞれの意味は次のとおりです。
- 一般申告額:一般生命保険料控除の対象となる保険契約の保険料です。死亡保障などを備えた生命保険が該当することがあります。
- 介護医療申告額:介護医療保険料控除の対象となる契約の保険料です。医療保険や介護保険などが該当することがあります。
- 個人年金申告額:個人年金保険料控除の対象となる契約の保険料です。ただし、税法上の個人年金保険料控除の要件を満たす契約に限られます。
注意したいのは、保険の名称だけで区分を決めないことです。医療保障が付いた保険でも、契約内容や税法上の区分によって扱いが異なる場合があります。控除証明書に表示された区分を確認し、一般申告額と介護医療申告額を自己判断で入れ替えないようにしましょう。
「証明額」と「申告額」はどう違う?
生命保険料控除証明書には、発行時点までに払い込んだ金額を示す証明額と、年末まで払い込みを続ける場合の年間見込額に関する申告額が記載されることがあります。表示方法や名称は証明書の形式、契約の状態などによって異なります。
年末まで保険料を払い続ける契約で、証明書に申告額が表示されている場合は、原則としてその金額を申告書の該当欄に転記します。発行後に契約内容や払込状況が変わった場合、払込みが終了している場合などは、証明書の注意書きや勤務先の案内も確認してください。
要点は、証明額と申告額を足し合わせないことです。両者は異なる意味を持つ金額であり、二重に計上すると控除額を誤る原因になります。
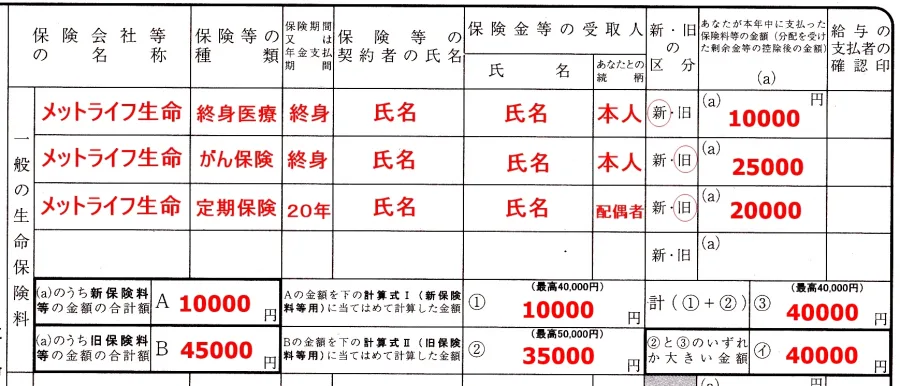
【記入例】令和8年分の保険料控除申告書はどう書く?
メットライフ生命の控除証明書を用意したら、勤務先から配布された令和8年分の「給与所得者の保険料控除申告書」を開きます。国税庁が公表する当年分の様式と記載要領を基準に、次の順番で記入すると整理しやすくなります。
ステップ1:保険会社名と契約情報を転記する
生命保険料控除の欄に、証明書を見ながら次の情報を記入します。
- 保険会社等の名称:メットライフ生命保険株式会社など、証明書に記載された名称を確認します。
- 保険等の種類:証明書に記載された保険の種類を転記します。
- 保険期間または年金支払期間:証明書や契約内容に基づいて記入します。
- 契約者の氏名:証明書に記載された契約者を確認します。
- 保険金等の受取人:契約内容を確認し、指定された受取人を記入します。
- 新・旧の区分:契約日と証明書の表示に基づいて選択します。
保険料を実際に支払っている人と契約者が異なる場合や、保険金の受取人が複数いる場合などは、控除の対象となる条件を満たすか確認が必要です。契約者名だけで控除の可否を判断しないでください。
ステップ2:申告額を該当する欄へ記入する
続いて、証明書の申告額を保険の種類ごとに転記します。記入する欄は、一般生命保険料、介護医療保険料、個人年金保険料の各区分です。新制度・旧制度の区分がある場合は、対応する欄に金額を記入します。
- 一般申告額は、一般生命保険料控除の欄へ。
- 介護医療申告額は、介護医療保険料控除の欄へ。
- 個人年金申告額は、個人年金保険料控除の欄へ。
ここで大切なのは、証明書の金額を保険料控除申告書の控除額欄にそのまま記入するわけではない、という点です。申告額は計算の基礎となる保険料の金額であり、最終的な控除額は税法上の計算式で求めます。
ステップ3:控除額を計算する
勤務先の年末調整システムが自動計算に対応していれば、必要な保険料を入力すると控除額が算出される場合があります。紙の申告書で提出する場合は、当年分の申告書に記載された計算式と記入要領に従って計算します。
同じ保険会社で複数の契約がある場合でも、すべての保険料を無条件に合算してよいわけではありません。まず契約ごとの区分を整理し、同じ区分の保険料を集計したうえで控除額を計算します。
【新制度・旧制度】生命保険料控除の区分と計算方法
生命保険料控除には、2012年(平成24年)1月1日以後に締結した契約を中心とする新制度と、2011年(平成23年)12月31日以前に締結した契約を中心とする旧制度があります。契約の締結時期によって、対象となる控除区分や計算式、上限額が異なります。
一般生命保険料と個人年金保険料には新旧の区分がありますが、介護医療保険料控除は新制度で設けられた区分です。古い契約に医療保障が付いている場合など、保険の名称だけでは判断しにくいこともあるため、証明書の表示を確認してください。
| 区分 | 所得税の控除額の計算方法 | 区分ごとの上限 |
|---|---|---|
| 新制度の一般生命保険料・介護医療保険料・個人年金保険料 | 年間保険料2万円以下は全額、2万円超4万円以下は保険料×1/2+1万円、4万円超8万円以下は保険料×1/4+2万円、8万円超は4万円 | 原則4万円ずつ |
| 旧制度の一般生命保険料・個人年金保険料 | 年間保険料2万5,000円以下は全額、2万5,000円超5万円以下は保険料×1/2+1万2,500円、5万円超10万円以下は保険料×1/4+2万5,000円、10万円超は5万円 | 5万円ずつ |
| 新旧両方の一般生命保険料・個人年金保険料 | 新制度分と旧制度分をそれぞれ計算して合算し、該当する区分の上限を適用 | 原則4万円ずつ |
| 生命保険料控除全体 | 各区分の控除額を合計 | 所得税は通常12万円 |
上表は所得税の基本的な計算方法です。新旧契約を併用する場合の計算や、令和8年分の特例に該当する場合は、適用条件と当年分の申告書の記載要領を確認してください。
新旧契約が混在している場合の注意点
一般生命保険料控除や個人年金保険料控除で新旧両方の契約がある場合、それぞれの計算結果を合算したうえで、該当する区分の限度額が適用されます。新制度の契約だけで計算する場合と、旧制度の契約だけで計算する場合では、控除額の上限が異なることがあります。
例えば、旧制度の一般生命保険料控除だけを適用する場合の上限は5万円ですが、新旧両方を併用すると、原則として一般生命保険料控除の上限は4万円です。契約が複数ある場合は、旧制度の契約を含めたほうが必ず有利になるとは限りません。
また、所得税と住民税では計算式と限度額が異なります。所得税で最大12万円の控除を受けられる場合でも、住民税の控除額が同じになるわけではありません。
【令和8年分の重要ポイント】23歳未満の扶養親族がいる場合の特例
2026年(令和8年分)の年末調整では、23歳未満の扶養親族がいる人に関係する一般生命保険料控除の特例にも目を向ける必要があります。これは、一定の条件を満たす場合に、新制度の一般生命保険料控除の所得税における限度額を、通常の4万円から6万円に引き上げる仕組みです。
ただし、誰でも一律に控除額が増えるわけではありません。年齢だけでなく、税法上の扶養親族に該当するか、対象となる契約が新制度に該当するかなど、適用条件の確認が必要です。
特例で押さえておきたい3つのポイント
- 対象は一般生命保険料控除:介護医療保険料控除や個人年金保険料控除の上限が、それぞれ6万円に引き上げられる制度ではありません。
- 所得税の限度額に関する特例:一般生命保険料控除の限度額が引き上げられても、生命保険料控除全体の所得税の限度額は通常12万円です。
- 扶養親族の要件を確認:23歳未満という年齢条件だけで自動的に適用されるわけではありません。扶養親族の要件と、令和8年分の申告書・記載要領を確認してください。
特例を適用する場合は、通常の新制度の計算式だけで処理せず、令和8年分の保険料控除申告書と国税庁の記載要領に従って控除額を算定します。勤務先の年末調整システムを利用する場合も、扶養親族に関する情報の入力欄や特例への対応状況を確認しましょう。
なお、23歳未満の扶養親族がいることと、生命保険料控除の対象となる保険契約があることは別の条件です。特例に該当しても、対象となる保険料がなければ一般生命保険料控除を申告することはできません。
【提出方法】控除証明書の電子データ・再発行・提出時の注意点
控除額の計算が終わったら、勤務先が指定する方法で申告書と控除証明書を提出します。紙で提出する方法に加え、電子データを利用できる場合もあります。どちらの方法が利用できるかは、メットライフ生命の発行方法と勤務先の年末調整システムによって異なります。
生命保険料控除証明書を電子データで提出するには
生命保険料控除証明書の電子データに対応している場合、勤務先の年末調整システムなどに所定のデータを取り込んで提出できることがあります。国税庁の年末調整関係の案内では、電子的な控除証明書データを利用するための手続きや、年末調整申告書作成用ソフトウェアなどが案内されています。
ただし、電子データの提出方法は会社ごとに異なります。勤務先が指定するシステムに電子データをアップロードするのか、紙の証明書を提出するのか、あるいは両方が必要なのかを確認してください。
PDFや画像を保存しただけで、電子的な控除証明書データとして必ず受け付けられるわけではありません。勤務先が指定するファイル形式や提出方法に従うことが大切です。
控除証明書を紛失した場合の再発行
メットライフ生命の生命保険料控除証明書を紛失した場合は、同社の契約者向けウェブサービスや問い合わせ窓口で、再発行・再取得の方法を確認します。契約内容や証明書の発行方法によって、利用できる手続きが異なる場合があります。
再発行を依頼する前に、郵送された証明書を保管した書類の中に紛れていないか、電子データで取得していないかを確認すると、手続きを進めやすくなります。提出期限が迫っている場合は、勤務先に事情を伝え、証明書の到着前に可能な手続きがあるか相談してください。
提出前にチェックしたい項目
- 証明書に記載された保険会社名と契約情報が、申告書の内容と一致しているか。
- 一般申告額、介護医療申告額、個人年金申告額を正しい区分に記入したか。
- 新制度・旧制度の区分を、証明書の表示に基づいて選択したか。
- 証明額と申告額を二重に計上していないか。
- 控除額を計算した後、区分ごとの上限額と全体の限度額を確認したか。
- 勤務先が指定する提出方法と期限を守っているか。
なお、勤務先で年末調整を受けられなかった場合や、保険料控除の申告を忘れた場合は、状況に応じて確定申告で控除を反映できることがあります。年末調整で処理できなかったからといって、必ず控除を受けられなくなるわけではありません。
【年末調整と確定申告】メットライフ生命の控除を申告する方法
会社員などの給与所得者は、通常、勤務先の年末調整で生命保険料控除を申告できます。一方、年末調整で控除を申告し忘れた場合や、年末調整の対象外となる所得・控除がある場合などは、確定申告が必要になることがあります。
年末調整と確定申告は、どちらも所得税の精算に関係しますが、手続きの主体や対象となる状況が異なります。
年末調整が向いているケース
勤務先で年末調整を受ける給与所得者で、生命保険料控除などの必要書類を期限までに提出できる場合は、通常、年末調整で申告するのが基本です。会社の指定する申告書やシステムに入力し、必要な証明書を提出します。
確定申告を検討するケース
年末調整で生命保険料控除を申告し忘れた場合、年末調整の対象外となる所得がある場合、医療費控除などを追加で申告したい場合などは、確定申告を検討します。給与所得者でも、条件によっては確定申告が必要になることがあります。
生命保険料控除は、支払った保険料そのものが戻ってくる制度ではありません。一定の計算方法で求めた控除額を所得から差し引き、課税対象となる所得を減らす仕組みです。実際に税負担がどの程度軽くなるかは、所得や税率、ほかの控除などによって異なります。
【メットライフ生命年末調整書き方】に関するよくある質問(FAQ)
Q1:メットライフ生命の一般申告額は、そのまま控除額として記入しますか?
A1:いいえ。一般申告額は、一般生命保険料控除の計算に使用する保険料の金額です。保険料控除申告書の該当欄に転記したうえで、制度に応じた計算式と上限額を適用して控除額を求めます。
Q2:新制度と旧制度のどちらを選べばよいですか?
A2:契約の締結時期と控除証明書の表示に基づいて判断します。一般的には2012年1月1日以後の契約が新制度、2011年12月31日以前の契約が旧制度の対象です。新旧両方の契約がある場合は、区分ごとに計算し、併用時の限度額を確認してください。
Q3:生命保険料控除証明書をなくした場合、年末調整はできませんか?
A3:証明書を紛失しても、直ちに控除を受けられなくなるわけではありません。メットライフ生命の契約者向けウェブサービスや問い合わせ窓口で、再発行・再取得の方法を確認しましょう。勤務先の提出期限にも注意が必要です。
まとめ:メットライフ生命の年末調整で失敗しないための判断基準
2026年(令和8年分)のメットライフ生命の年末調整では、生命保険料控除証明書の申告額を正しい区分に転記し、新制度・旧制度の違いを踏まえて控除額を計算することが基本です。一般申告額、介護医療申告額、個人年金申告額は、それぞれ対応する欄に記入し、異なる区分の保険料を無条件に合算しないようにしましょう。
特に注意したいのは、旧制度の契約を含む場合の上限額と、23歳未満の扶養親族がいる場合に適用される一般生命保険料控除の特例です。令和8年分の申告書と国税庁の記載要領を確認し、勤務先の提出方法に従って手続きを進めてください。
控除証明書を紛失した場合は再発行・再取得の方法を確認し、電子データで提出する場合は勤務先のシステムが指定する形式を守ることも大切です。証明書の区分、申告額、新旧契約の判定、控除額の計算、提出期限の5点を順番に確認すれば、年末調整の記入ミスを防ぎやすくなります。