買い物やキャッシュレス決済で貯めたポイントを、投資信託や株価指数などの値動きに連動させて増減させる「ポイント運用」。証券口座を開設せず、現金を用意しなくても始められるサービスが多く、投資初心者が値動きを体験する入り口として利用できます。
ただし、ポイント運用は預金のように残高が保証される仕組みではありません。相場の下落によってポイントが減ることがあり、サービスやコースによっては手数料相当の負担も発生します。2026年10月時点の楽天ポイント運用、PayPayポイント運用、dポイント運用の公式案内をもとに、仕組みからポイント投資との違い、始め方、引き出し方法、リスクまで整理します。
【この記事の重要ポイントまとめ】
- 要点1:ポイント運用は、貯めたポイントを使って金融市場の値動きを疑似体験するサービス。運用結果はポイントの増減に反映されます。
- 要点2:ポイント投資とは仕組みが異なり、ポイント運用では原則として実際の株式や投資信託を保有しません。
- 要点3:楽天・PayPay・dポイントでは、最低追加ポイント数、手数料、対象ポイント、引き出しの反映時期が異なります。
【ポイント運用とは?】仕組みと初心者が知るべき基本
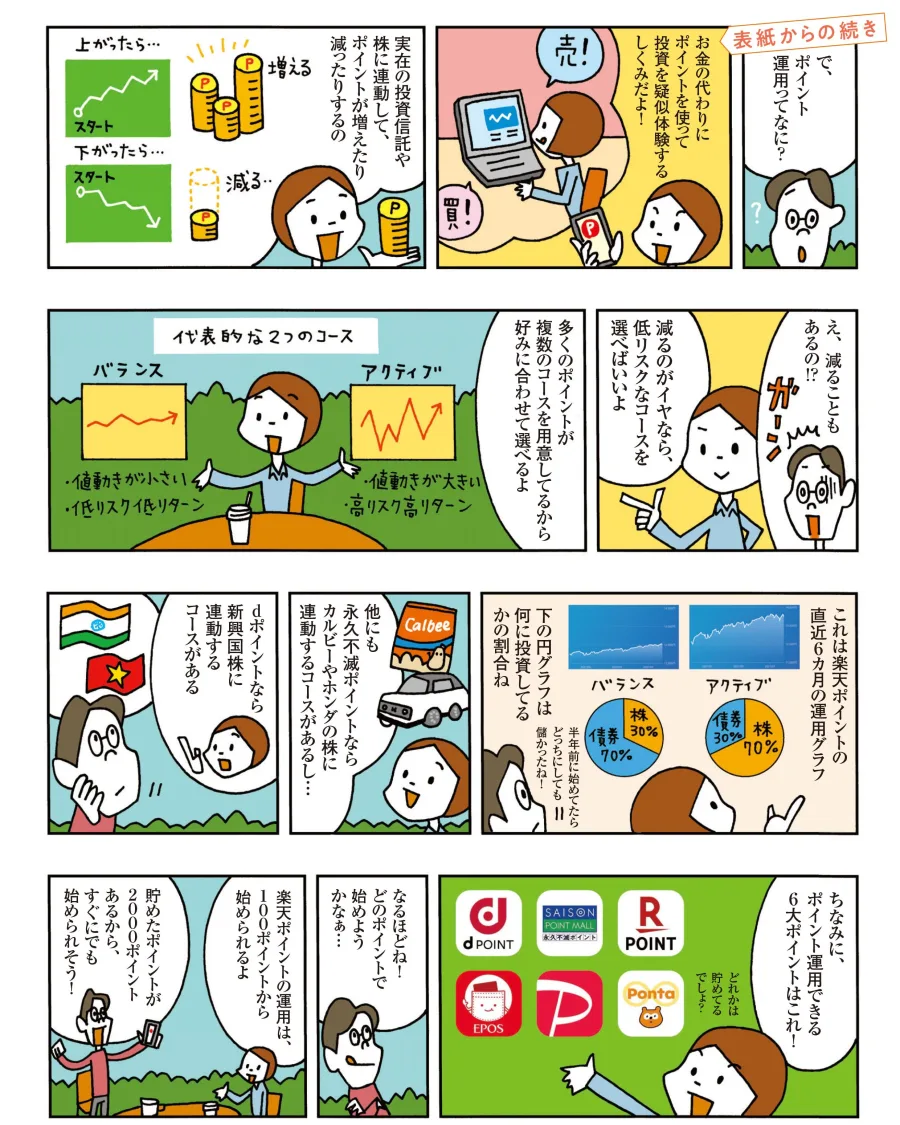
ポイント運用とは、買い物などで獲得したポイントを専用サービスに追加し、株式市場や投資信託、特定の資産の値動きに連動させて増減させるサービスです。現金を直接投じる代わりに、保有ポイントを使って投資に似た体験ができます。
一般的なポイント運用では、証券口座を開設せずに始められます。運用中のポイントが増えれば、引き出した際に以前より多くのポイントを受け取れる可能性があります。一方、参照する資産の価格が下落すれば、戻ってくるポイントが追加時の数量を下回ることもあります。
ポイント運用の仕組みを3段階で理解する
- ポイントを追加する:楽天ポイント、PayPayポイント、dポイントなど、各サービスが定める対象ポイントを運用に回します。
- 参照資産の値動きが反映される:選択したコースに応じて、投資信託の基準価額や株価指数、ETFなどを参照した価格変動が運用ポイントに反映されます。
- 必要なときに引き出す:運用中のポイントを通常ポイントなどに戻し、買い物や決済に利用します。反映までの時間はサービスやコースによって異なります。
ここで押さえたいのは、ポイント運用という名称でも、各社が利用者のポイントを同じ方法で運用しているわけではないことです。例えば、楽天ポイント運用は対象の投資信託の基準価額の値動きを原則反映します。一方、dポイント運用の利用規約では、利用者のポイントをそのまま投資信託に投資して運用するサービスではないことが説明されています。
つまり、利用者が受け取るのは、保有する金融商品そのものではなく、所定の仕組みに従って増減するポイントです。実際にどの資産を参照し、どのタイミングで価格が反映されるかは、各社のサービス説明や利用規約を確認する必要があります。
ポイント運用は本当に初心者向けなのか
少額から始められ、証券口座の開設も不要なサービスが多いため、投資経験がない人でも取り組みやすいのは確かです。ただし、「操作が簡単」であることと「損をしにくい」ことは別問題です。
例えば、100ポイントを追加したあとに相場が下落すれば、運用残高が90ポイント相当になることもあります。これは仕組みを理解するための仮定であり、実際の下落率や運用成果を予測するものではありません。ポイントであっても、減少した分を取り戻せる保証はありません。
初めて利用するなら、まずは少量のポイントを追加し、価格の変化、手数料、引き出しの反映時期を実際に確認する方法が現実的です。
【ポイント運用とポイント投資の違い】口座・現金化・NISAを比較
ポイント運用とポイント投資は、どちらも貯めたポイントを活用しますが、金融商品を実際に購入するかどうかが大きな違いです。日本証券業協会の金融・証券用語解説でも、ポイントをそのまま運用するタイプと、ポイントを現金化して金融商品に投資するタイプが区別されています。
ポイント運用は値動きの疑似体験が中心です。対してポイント投資は、対応する証券会社などでポイントを購入代金に充て、株式や投資信託などの金融商品を実際に購入する仕組みです。ポイント投資では証券口座が必要になるのが一般的ですが、利用できる商品や購入方法はサービスによって異なります。
- ポイント運用:ポイントのまま増減させる。証券口座が不要なサービスが多く、現金として引き出すことは原則できません。
- ポイント投資:ポイントを使って金融商品を購入する。売却後は、証券口座内の現金として受け取れる仕組みが一般的です。
- NISAとの関係:ポイント運用そのものは金融商品を保有する取引ではないため、通常はNISAの対象になりません。ポイント投資は、対応する金融機関・商品・購入方法などの条件を満たせば、NISA口座で利用できる場合があります。
金融庁のNISA特設サイトによると、NISA口座で対象となる金融商品から得た売却益や配当・分配金は、所定の条件のもとで非課税になります。ただし、ポイント運用の残高が増えたからといって、その仕組み自体がNISAの非課税制度に入るわけではありません。
投資の値動きを体験したいならポイント運用、将来に向けた資産形成やNISAの活用を考えているならポイント投資も比較する、という使い分けが基本です。両者を同じサービスだと考えて申し込むと、期待していた現金化や税制上のメリットが得られない可能性があります。
【おすすめサービス比較】楽天・PayPay・dポイントの特徴と手数料
ポイント運用のおすすめサービスは、単純に増えやすさだけでは決められません。普段から貯めているポイントの種類、最低追加ポイント数、運用コース、手数料、引き出しの反映タイミングを組み合わせて判断する必要があります。
2026年10月時点で各社が公開している公式案内をもとに、主要3サービスの特徴を比較します。コースや利用条件は変更される場合があるため、実際に申し込む際は最新の画面や規約も確認してください。
| 比較項目 | 楽天ポイント運用 | PayPayポイント運用 | dポイント運用 |
|---|---|---|---|
| 始められるポイント数 | 100ポイント単位 | 通常のコースは1ポイントから。暗号資産連動・逆連動コースは100ポイントから | 1ポイント単位 |
| 対象ポイントの主な条件 | 通常ポイントが対象。期間限定ポイントなどは対象外 | 通常のPayPayポイントが対象。期間限定ポイントやPayPay残高は対象外 | 通常のdポイントが対象。期間・用途限定要点は対象外 |
| 手数料・費用 | 公式案内ではサービス手数料なし | コースによってスプレッド相当の負担あり。暗号資産連動コースなどは追加・引き出し時の費用も要確認 | 公式FAQでは利用料・手数料0円 |
| 値動きの参照先 | 対象投資信託の基準価額 | コースごとに異なり、ETFなどの値動きを参照 | コースごとの投資信託・ETFなど |
| 引き出し時の注意点 | 営業日や基準価額の反映スケジュールにより時間がかかる | 運用ポイントをPayPayポイントに交換。コースごとの条件を確認 | 運用ポイントをdポイントに交換。反映スケジュールはテーマによって異なる |
| 向いている人 | 楽天の通常ポイントを活用したい人 | PayPayを日常的に利用し、複数の運用コースを比較したい人 | dポイントを少額から運用体験に使いたい人 |
楽天ポイント運用:手数料を抑えてシンプルに使いたい人向け
楽天ポイント運用では、アクティブコースやバランスコースなど、値動きの異なるコースが用意されています。楽天市場の公式ヘルプによると、運用要点は各コースが連動する投資信託の基準価額の値動きを原則反映し、サービスの手数料は発生しません。
ただし、手数料が無料だからといって損失が発生しないわけではありません。追加できるのは原則として通常ポイントで、期間限定ポイントなどは利用できません。また、追加・引き出しは基準価額に基づいて処理されるため、操作した瞬間の表示ポイント数がそのまま確定するとは限りません。
楽天の通常ポイントを持っていて、費用体系のわかりやすさを優先したい人には比較候補になります。
PayPayポイント運用:コース選びとコストの確認が重要
PayPayポイント運用は、PayPayアプリから利用でき、証券口座を開設せずにポイント運用を始められます。PayPay公式案内では、通常のコースは1ポイントから利用できる一方、暗号資産連動・逆連動コースは100ポイント以上が必要とされています。
注意したいのは、コースによって費用が異なる点です。公式の案内では、一定条件の追加時にスプレッド相当の負担が発生し、暗号資産連動コースなどでは追加・引き出し時の手数料相当額も確認が必要です。具体的な料率はコースや取引状況によって変わる場合があります。
また、値動きが大きくなるよう設計されたレバレッジ型のコースもあります。参照資産が上昇した際の利益が大きくなる可能性がある一方、下落時の損失も拡大しやすいため、初心者が仕組みを理解せずに選ぶのは避けたいところです。
dポイント運用:1ポイントから始めたい人向け
dポイント運用は、dポイントを運用ポイントに交換し、選択したコースに応じて増減させるサービスです。ドコモの公式FAQでは、1ポイント単位で追加・引き出しができ、利用料・手数料は0円と案内されています。
おまかせ運用やテーマ運用などがあり、値動きの特徴に応じて選べます。ただし、期間・用途限定要点は利用できず、コースによって追加や引き出しの反映時期も異なります。運用要点はdポイントに戻して使う仕組みであり、現金と交換するサービスではありません。
普段の買い物などでdポイントを貯めている人が、少額から値動きを体験する選択肢として検討できます。
【ポイント運用の始め方・引き出し方法】損を広げない実践手順
ポイント運用を始める際は、アプリの操作だけでなく、利用できるポイントの種類と引き出し条件を先に確認しましょう。少額から始められるサービスでも、対象外のポイントを保有していたり、引き出しに時間がかかったりする場合があります。
初めての人が始めるまでの5ステップ
- 使うサービスを決める:普段貯めているポイントを基準に、楽天・PayPay・dポイントなどから選びます。
- 利用条件を確認する:通常ポイントと期間限定ポイントの違い、最低追加数、手数料、引き出しのルールを確認します。
- コースの値動きを調べる:どの指数・投資信託・ETFなどを参照するのか、値動きが大きいコースではないかを確認します。
- 少額のポイントを追加する:生活費や現金の代わりに使う予定のポイントではなく、減少しても困らない範囲で始めます。
- 運用状況を確認する:追加後の増減、取引履歴、手数料相当の負担を確認し、必要に応じて引き出します。
最初から多くのポイントを投入する必要はありません。少額で一連の操作を経験すれば、値動きの反映にどのくらい時間がかかるか、どの画面で残高を確認するかも把握できます。
ポイント運用の引き出し方法
引き出しは、各サービスの運用画面から行うのが基本です。運用中のポイント数を指定して一部だけ引き出すか、全部引き出すかを選択し、確認画面で内容を確認して手続きを完了します。
- 楽天ポイント運用:運用画面で「引き出す」を選び、ポイント数を指定します。公式ヘルプでは、営業日14時までの申請について、翌営業日の基準価額で引き出し額が確定し、通常ポイントへの反映は翌営業日22時以降と案内されています。
- PayPayポイント運用:PayPayアプリで「ポイント運用」を開き、運用状況から対象コースを選択して「引き出す(交換)」を操作します。引き出した要点はPayPayポイントに戻ります。コースごとの費用や取引条件も確認してください。
- dポイント運用:運用画面の追加・引出メニューから対象コースとポイント数を指定します。引き出した運用要点はdポイントに交換されます。注文の締切や反映時間はテーマによって異なり、土日祝日などに手続きが進まない場合があります。
ここで注意したいのは、引き出しボタンを押した瞬間の残高が、必ずそのまま戻ってくるとは限らないことです。価格が変動するサービスでは、確定までの値動きによって受け取るポイント数が変わる場合があります。近いうちに買い物で使う予定の要点は、長期間運用に回さないほうが管理しやすくなります。
ポイント運用のやめ方
ポイント運用をやめたい場合は、まず自動追加設定を利用していれば停止し、運用中のポイントを引き出します。その後、運用残高がなくなったことと、追加注文などの処理が残っていないことを確認します。サービス自体の退会やアカウントの扱いが必要かどうかは、各社の利用条件を確認してください。
値下がりしているときに引き出すと、ポイントの減少が確定する場合があります。しかし、元のポイント数に戻るまで待てば必ず回復するという保証もありません。いつまでに使うポイントなのか、今後も運用を続ける理由があるのかを考え、残高だけでなく利用目的を基準に判断しましょう。
【メリット・デメリットとリスク】評判だけで選ばない判断基準
ポイント運用のメリットは、現金を直接投じずに投資に似た値動きを体験できることです。一方で、ポイントの価値が減るリスクや、サービスごとの手数料・取引条件を理解しないまま利用すると、期待していた結果にならないことがあります。
ポイント運用の主なメリット
- 現金を用意せずに始められる:すでに保有している対象ポイントを利用できるため、投資を試すハードルを下げられます。
- 少額で値動きを学べる:1ポイントから利用できるサービスもあり、資産価格の変動と運用残高の関係を経験できます。
- 証券口座が不要な場合が多い:口座開設などの手続きなしで利用できるサービスが多く、アプリ上で始められます。
- ポイントを使う選択肢が広がる:通常の買い物に使うだけでなく、値動きを体験してからポイントに戻すという活用法を選べます。
知っておきたいデメリットとリスク
- ポイントが減る:参照資産が下落すれば、運用中のポイント数も減少する可能性があります。
- 現金化できないのが一般的:引き出し先は元のポイントサービスであり、預けたポイントを現金として受け取る仕組みではありません。
- 手数料相当の負担が発生する場合がある:PayPayポイント運用のように、コースや追加・引き出しの条件によってスプレッド相当の費用が発生するサービスがあります。
- 値動きと反映に時間差がある:注文の締切、営業日、参照する市場の休場日などにより、追加・引き出しの確定が遅れる場合があります。
- NISAの代わりにはならない:ポイント運用は実際の金融商品を保有する取引とは異なり、通常はNISAの非課税枠を利用できません。
特に見落としやすいのは、手数料が無料と表示されていても、サービスのリスクがゼロになるわけではない点です。手数料の有無と、価格変動による損失の可能性は別々に判断しなければなりません。
ポイント運用の評判をどう読み解くか
ポイント運用の評判を調べるときは、「増えた」「損した」という結果だけで判断しないことが大切です。利用者ごとに選択したコース、追加した時期、運用期間、手数料の条件が異なるため、同じサービスを使っていても損益は一致しません。
PayPayポイント運用の提供元であるPPSCインベストメントサービスの公式FAQでも、運用損益は選択したコースや追加日時などによって異なると説明されています。個人の成功談や失敗談は利用のイメージをつかむ参考にはなりますが、それだけで将来の成果を予測することはできません。
また、公式サイトに掲載された過去の運用実績や利用者の損益データを見る場合も、集計時点、対象となった利用者、運用期間を確認しましょう。特定の期間に増えた人が多かったとしても、今後の値上がりや利益を保証するものではありません。
初心者が避けたい3つの思い込み
- 「ポイントだから損しても問題ない」:ポイントにも買い物に使える価値があります。減少すれば、予定していた買い物に使える量も減ります。
- 「手数料無料なら最もお得」:手数料だけでなく、参照する資産、値動きの大きさ、取引の反映時間も比較する必要があります。
- 「運用要点は待てば必ず戻る」:価格が回復する保証はありません。利用予定と運用期間を考え、必要なポイントを長く運用に回さないことが重要です。
【プロの結論】2026年に自分に合うポイント運用を選ぶには
ポイント運用を利用する目的は、ポイントをできるだけ増やすことだけではありません。現金を投じる前に値動きを学ぶ、余っているポイントを活用する、金融市場に関心を持つきっかけにするなど、目的によって適したサービスやコースは変わります。
ポイント運用が向いている人
- 現金を使わず、少額から投資の値動きを体験したい人
- 日常的に貯めているポイントを活用したい人
- ポイントが減る可能性を理解し、使う予定のない範囲で試せる人
- 手数料やコースの特徴を確認し、自分で引き出しを判断できる人
ポイント運用をおすすめしにくい人
- 近いうちに買い物で使う予定のポイントを確保したい人
- ポイント残高が減ることを受け入れられない人
- 短期間で確実にポイントを増やしたい人
- 将来の資産形成やNISAの非課税メリットを主な目的としている人
最後のケースでは、ポイント運用だけで目的を達成しようとせず、対応する金融商品を購入できるポイント投資や、現金による積立投資も比較しましょう。金融庁は資産形成の基本として、長期・積立・分散投資を挙げています。ポイント運用で値動きを知ることと、将来に向けて資産を形成することは、役割を分けて考えるのが適切です。
2026年にサービスを選ぶなら、まず普段使うポイントの種類を確認し、次に最低追加数、手数料、参照資産、引き出しの反映時間を比較してください。値上がりを期待してコースを選ぶよりも、どの程度の変動を受け入れられるかを基準にするほうが、無理なく続けやすくなります。
【ポイント運用とは】に関するよくある質問(FAQ)
Q1:ポイント運用は本当に無料で始められますか?
A1:サービスによって異なります。楽天ポイント運用とdポイント運用は、公式案内でサービス利用料・手数料が無料とされています。一方、PayPayポイント運用はコースによってスプレッド相当の費用が発生します。始める前に、追加時と引き出し時の両方を確認してください。
Q2:ポイント運用でポイントが減ることはありますか?
A2:あります。参照する投資信託や指数、ETFなどの価格が下落すると、運用ポイントが減少する可能性があります。サービスごとに損失の扱いや反映ルールは異なりますが、増加は保証されません。
Q3:ポイント運用とポイント投資はどちらがおすすめですか?
A3:少額で値動きを体験したいならポイント運用、実際に株式や投資信託などを購入し、資産形成につなげたいならポイント投資が選択肢になります。NISAを利用したい場合は、対応する金融機関・商品・購入方法を確認しましょう。
Q4:ポイント運用をやめるときはどうすればよいですか?
A4:自動追加を設定している場合は停止し、運用中のポイントを引き出します。引き出しの確定までに時間がかかる場合があるため、残高と取引履歴を確認し、必要に応じて各社の案内に従ってください。
Q5:期間限定ポイントも運用できますか?
A5:楽天ポイント運用、PayPayポイント運用、dポイント運用では、期間限定ポイントや期間・用途限定ポイントなどは原則として対象外です。対象となるポイントの条件は各サービスで確認してください。
まとめ:ポイント運用は仕組み・コスト・使い道で選ぶ
ポイント運用とは、貯めたポイントを使い、金融市場の値動きに連動した増減を体験するサービスです。証券口座なしで始められるものが多く、投資初心者が値動きに慣れるきっかけになりますが、ポイントが減るリスクは避けられません。
楽天ポイント運用は通常ポイントを使ったシンプルな運用体験、PayPayポイント運用は多様なコースと費用条件の比較、dポイント運用は1ポイント単位での利用が主な検討ポイントです。サービスごとに最低追加数や手数料、引き出しの反映時間が異なるため、利用前に公式案内を確認しましょう。
大切なのは、ポイント運用を確実に増やす方法と考えないことです。減っても困らないポイントで少額から試し、値動きと取引ルールを理解する。将来の資産形成を目指すなら、ポイント投資やNISAを利用した積立投資も含めて比較する。その目的に合った使い分けが、ポイントを無理なく活用するための基本です。