領収書は、専用の用紙や会計ソフトがなくても手書きで発行できます。2026年現在も、法律上、領収書の様式が一律に定められているわけではなく、必要な事項が正しく記載されていれば、手書きの領収書も金銭の受領を証明する書類として利用できます。弥生株式会社の公式解説でも、手書きでの発行方法や宛名、金額、但し書き、収入印紙などの注意点が紹介されています。
ただし、単に金額を書いて渡せばよいわけではありません。宛名が空欄でも問題ないのか、5万円以上なら収入印紙が必要なのか、インボイス制度に対応するには何を追加すべきなのか。こうした判断を誤ると、取引先の経費精算や消費税の仕入税額控除、発行側の経理処理に影響する可能性があります。個人事業主やフリーランスも、発行手順と控えの保存方法まで押さえておくことが大切です。
【この記事の重要ポイントまとめ】
- 手書き領収書の有効性:法律で特定の様式が義務付けられているわけではなく、必要事項を正確に記載すれば発行できる。
- 収入印紙とインボイス:紙の領収書は記載金額5万円以上で印紙税がかかる場合があり、インボイス対応には登録番号や税率別の金額・消費税額などが必要。
- ミス防止と保存:金額の改ざんを防ぎ、書き間違いは原則として再発行で対応する。発行した控えや電子データも適切に保存する。
【結論】領収書は手書きでも有効?民法と発行義務を解説
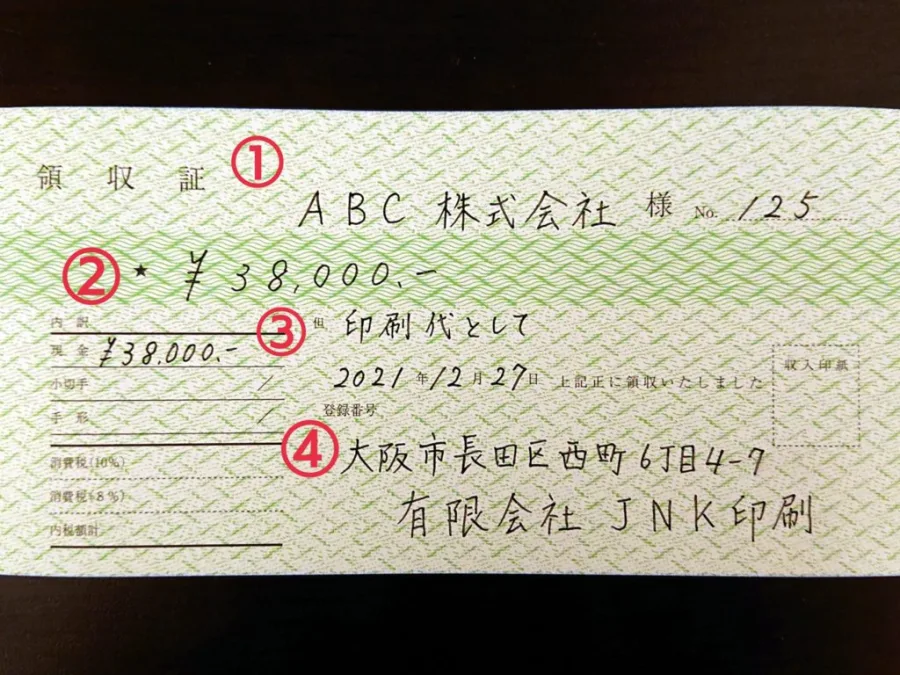
領収書の有効性は、手書きかパソコン作成かという形式だけで決まるものではありません。金銭を受け取った事実や取引の内容を確認できることが重要です。市販の複写式領収書はもちろん、必要事項を備えた白い紙に手書きした領収書も、受取証書として利用できます。
根拠となるのが民法第486条です。同条は、弁済をする人が、弁済と引き換えに受取証書の交付を請求できることを定めています。金銭を受け取った側は、原則として請求に応じて受取証書を交付する必要があります。また、同条第2項では、一定の例外を除き、紙の受取証書に代えて、その内容を記録した電子データの提供を請求できることも定められています。
弥生株式会社の公式記事「領収書は手書きでもOK!書き方のポイントや作成時の注意点」も、必要事項が記載されていれば形式は自由であると説明しています。つまり、手書きだから無効になるわけではありません。一方、日付や金額が不明瞭だったり、取引内容を特定できなかったりすれば、証拠書類としての信頼性が損なわれます。
なお、領収書の交付を求める権利があることと、すべての取引で必ず紙の領収書を発行しなければならないことは同じではありません。電子データでの交付や、取引に応じた別の証憑書類が使われる場合もあります。発行方法を決める際は、取引先の経理ルールも確認しましょう。
【記入例付き】領収書の必須記載項目5項目と実務上の8項目
領収書には法律で統一された様式や、すべての取引に共通する「必須5項目」「必須8項目」という固定の数え方があるわけではありません。ただし、一般的な領収書を作成する際は、基本となる5項目を押さえ、必要に応じて住所や税額などを加えると実務上のミスを減らせます。
基本となる5項目は、①日付、②宛名、③金額、④但し書き、⑤発行者情報です。インボイスとして発行する場合は、これらに加えて、適格請求書発行事業者の登録番号や税率別の対価・消費税額など、制度上の記載事項を満たす必要があります。
領収書に記載する項目のチェックリスト
- 1. 日付:実際に代金を受け取った年月日を記載する。
- 2. 宛名:代金を支払った相手の会社名や氏名を、可能な限り正式名称で記載する。
- 3. 金額:実際に受け取った金額を、数字の改変が起こりにくい形で記載する。
- 4. 但し書き:何の代金なのかを具体的に記載する。
- 5. 発行者情報:会社名、店舗名、屋号、氏名など、発行者を特定できる情報を記載する。
- 6. 発行者の住所・連絡先:問い合わせや発行者の確認ができるよう、実務上は住所なども記載する。
- 7. 消費税の内訳:必要に応じて税率別の金額や消費税額を区分して記載する。
- 8. 登録番号:適格請求書として発行する場合は、登録事業者の正式な登録番号を記載する。
この8項目は実務上のチェックリストであり、8項目すべてが、あらゆる領収書に一律に必要という意味ではありません。特に登録番号は、適格請求書発行事業者がインボイスを発行する場合に必要となる項目です。押印や収入印紙も、この8項目とは別に判断します。
そのまま参考にできる手書き領収書の記入例
例えば、消費税率10%の対象となるサービス料金として、税込33,000円を受け取った場合は、次のように記載できます。以下は記入方法を示す架空の例です。
領収書
発行日:2026年10月26日
宛名:株式会社青空 御中
金額:¥33,000-
但し書き:Webサイト保守費として
税率別内訳:10%対象 30,000円、消費税額 3,000円
発行者:実際の会社名・屋号・氏名、住所など
登録番号:適格請求書発行事業者の場合は、実際の登録番号を記載
この例では、紙の領収書に対する印紙税は、記載金額が5万円未満であるため原則としてかかりません。なお、日付は実際の入金日に合わせ、記載例の日付を機械的に使い回さないようにしてください。
【書き方の核心】宛名・金額・但し書きで失敗しない15の具体例
宛名は「上様」や空欄でも大丈夫?
宛名には、支払った人や会社の正式名称を記載するのが基本です。法人の場合は「株式会社」の位置も確認し、「株式会社青空」と「青空株式会社」を取り違えないようにします。担当者から宛名の指定があれば、略称や表記の誤りがないか確認しましょう。
「上様」と記載したり、宛名を空欄にしたりしただけで、あらゆる領収書が直ちに無効になるわけではありません。ただし、受取人を特定しにくくなり、会社の経費精算で差し戻される可能性があります。通常の取引では正式名称を記載するのが無難です。
一方、適格簡易請求書は、対象となる業種・取引であれば宛名を省略できます。これはインボイス制度上の特例であり、一般の領収書すべてで宛名を省略してよいという意味ではありません。
金額は改ざんを防げる書き方にする
金額欄は、領収書の中でも特に慎重に記載したい部分です。数字の前後に余白を残したり、数字を小さく離して書いたりすると、後から数字を書き足されるリスクが高まります。
- 金額の先頭に「¥」や「金」を付け、末尾に「-」や「也」を付ける。
- 「33,000」のように3桁区切りのカンマを使う。
- 金額の前後に不要な空白を作らず、数字を詰めて記載する。
- 鉛筆や消えやすい筆記具を避け、黒色のボールペンなどで明瞭に書く。
- 合計金額と税率別の内訳を照合し、記載内容に食い違いがないか確認する。
「¥33,000-」や「金33,000円也」は、改ざんを防ぐための実務上の慣行です。法律でこの表記だけが認められているわけではありませんが、数字の追加や読み違いを防ぐうえで有効です。
但し書きは「お品代」より具体的に書く
但し書きは、何に対して支払われた金銭なのかを明らかにする欄です。「お品代」だけでは購入品やサービスを特定できない場合があるため、可能な限り具体的な名称を記載します。相手から指定がある場合は、その内容と実際の取引が一致していることを確認してください。
但し書きの記入例15選
文房具代として
-
事務用品購入代として
-
パソコン周辺機器代として
-
書籍購入代として
-
商品販売代金として
-
飲食代として
-
会議用弁当代として
-
宿泊代として
-
交通費として
-
タクシー利用料として
-
Webサイト制作費として
-
Webサイト保守費として
-
デザイン制作費として
-
コンサルティング料として
-
セミナー参加費として
上記は用途別の例であり、実際の取引に合わせて変更してください。複数の商品をまとめて販売した場合は「商品代として」と記載したうえで、明細書などで内訳を補う方法もあります。実際には提供していないサービスを但し書きに書いたり、経費として処理しやすくする目的で内容を変えたりすることは避けましょう。
【収入印紙】5万円以上の領収書に必要?金額と貼り方を解説
紙の領収書を発行する際に注意したいのが、印紙税です。国税庁によると、金銭または有価証券の受取事実を証明するために作成・交付する領収書などは、印紙税法上の第17号文書に該当する場合があります。売上代金に係る紙の領収書では、記載金額が5万円未満なら非課税、5万円以上なら原則として印紙税がかかります。
紙の領収書に必要な収入印紙の金額
- 5万円未満:非課税
- 5万円以上100万円以下:200円
- 100万円超200万円以下:400円
- 200万円超300万円以下:600円
- 300万円超500万円以下:1,000円
- 500万円超1,000万円以下:2,000円
上記は売上代金に係る受取書の基本的な税額区分です。1,000万円を超える場合は、国税庁の印紙税額一覧表で該当する区分を確認してください。また、営業に関しない受取書など、別の取扱いとなるものもあります。金額だけで機械的に判断せず、文書の性質も確認する必要があります。
消費税を分けて記載すると判定が変わる場合がある
印紙税の判定では、消費税額等が明確に区分記載されている場合、その消費税額等を記載金額に含めない取扱いがあります。例えば、商品販売代金48,000円、消費税額4,800円、合計52,800円と記載した領収書は、税抜きの記載金額が5万円未満となるため、原則として非課税です。国税庁の「消費税額等が区分記載された契約書等の記載金額」でも、この取扱いが説明されています。
反対に、消費税額が区分されず、税込金額しか書かれていない場合には、税込金額で判定することがあります。税抜き金額だけを見て印紙が不要と判断しないようにしましょう。
収入印紙の正しい貼り方と電子領収書の違い
印紙税が必要な紙の領収書には、該当する金額の収入印紙を貼り、印紙と文書にまたがるように消印をします。消印は、印紙の再使用を防ぐためのものです。印紙を貼るだけで消印を忘れることのないよう、発行前に確認しましょう。
電子データとして交付する領収書は、通常、紙の課税文書そのものを作成・交付する場合とは異なり、印紙税の課税対象になりません。ただし、PDFを作成した後に紙の領収書として印刷・交付する場合は、紙の文書としての取扱いを改めて確認する必要があります。
なお、領収書への押印は、通常の領収書について一律に法律上義務付けられているものではありません。社内規定や取引先の要望に応じて対応しつつ、発行者情報が明瞭であることを優先してください。
【2026年のインボイス対応】手書き領収書と適格簡易請求書の違い
手書きの領収書でも、インボイス制度の要件を満たしていれば適格請求書として交付できます。請求書という名称の書類だけがインボイスになるわけではなく、必要事項を備えた領収書や納品書なども対象になります。国税庁は、様式は法令で一律に定められておらず、必要事項が記載されていれば手書きの書類でもインボイスに該当すると説明しています。
適格請求書に必要な記載事項
適格請求書として発行する場合、原則として次の事項を記載します。
- 交付先である相手方の氏名または名称
- 発行者の氏名または名称、および適格請求書発行事業者の登録番号
- 取引年月日
- 取引内容。軽減税率の対象品目がある場合は、その旨
- 税率ごとに区分した対価の合計額と適用税率
- 税率ごとに区分した消費税額等
登録番号は、適格請求書発行事業者として登録した事業者に通知される「T」で始まる13桁の番号です。登録を受けていない事業者が、登録済みであるかのように番号を記載することはできません。
また、インボイスを発行するには、登録番号を記載するだけでは不十分です。税率ごとの対価や消費税額など、ほかの記載事項も満たす必要があります。税率が異なる商品を一括販売した場合には、8%対象と10%対象を区分して記載するなど、取引内容に応じた整理が大切です。
適格簡易請求書なら宛名を省略できる
小売業、飲食店業、タクシー業など、不特定多数の相手に販売・サービス提供を行う一定の事業者は、要件を満たせば適格簡易請求書を交付できます。通常の適格請求書と異なり、宛名を省略できるほか、税率または税額のいずれか一方を記載する方式が認められています。
ただし、簡易インボイスを交付できるのは対象となる事業者・取引に限られます。すべての個人事業主やフリーランスが、宛名を省略した領収書を適格簡易請求書として発行できるわけではありません。
免税事業者など、適格請求書発行事業者として登録していない人も、通常の領収書を発行すること自体は可能です。ただし、登録事業者が交付する適格請求書と同じものとして扱えるとは限りません。取引先がインボイスを必要としている場合は、発行者の登録状況を事前に確認しましょう。
 2026-04-27_18.12.46.png" alt="公の場での発言・インタビュー報道記録" style="max-width: 100%; height: auto; border-radius: 8px; box-shadow: 0 2px 8px rgba(0,0,0,0.08);" loading="lazy">
【発行方法を比較】手書き・市販用紙・パソコン作成はどれがよい?
領収書の発行方法は、取引の頻度、金額、管理体制によって使い分けると効率的です。少額の単発取引なら手書き、日常的に現金取引がある店舗なら複写式の市販用紙、継続取引が多い事業者ならパソコンやクラウドサービスが向いています。
| 作成方法 | メリット | 注意点・向いているケース |
|---|---|---|
| 白い紙などに手書き | 専用用紙がなくても発行でき、急な支払いにも対応しやすい | 記入ミスや控えの取り忘れに注意。単発取引や緊急時に向く |
| 市販の複写式領収書 | 記載欄が整理され、控えを残しやすい | 用紙の購入・在庫管理が必要。店舗や対面取引に向く |
| パソコン・表計算ソフト | 金額や発行者情報を統一しやすく、記載ミスを減らせる | データの管理と印刷環境が必要。定期的な発行に向く |
| クラウド請求書作成サービス | 請求書から領収書を作成でき、PDFでの管理もしやすい | サービスの操作や保存ルールの確認が必要。継続取引やインボイス対応に向く |
弥生株式会社のクラウド請求書作成サービス「Misoca」では、請求書から領収書を作成し、PDFをダウンロードする機能が案内されています。請求書と領収書の金額や取引内容を照合しやすいため、継続的に発行する事業者にとって選択肢の一つです。
ただし、パソコンで作成すれば自動的にインボイス要件を満たすわけではありません。登録番号や税率別の金額、消費税額などの設定が正しいか、発行前に確認する必要があります。
書き間違えた場合は訂正より再発行が安全
領収書の宛名、金額、日付、但し書きを間違えた場合は、誤った内容のまま渡さず、正しい内容で作り直すのが実務上安全です。二重線や訂正印による訂正が、すべてのケースで法律上無効になると一律に決まっているわけではありません。しかし、金額などの重要事項を修正すると、改ざんを疑われたり、受取側の経理規定に合わなかったりする可能性があります。
再発行する場合は、元の領収書を回収できるなら回収し、回収できない場合も重複計上が起きないように記録します。元の控えには取消しや再発行の事実を残し、再発行分と区別できるよう管理すると安心です。収入印紙が必要な領収書の場合は、元の文書の扱いも含めて印紙税上の取扱いを確認してください。
領収書の控えはどう保存する?電子帳簿保存法の注意点
領収書を発行したら、受取人に渡して終わりではありません。発行日、宛名、金額、但し書き、発行方法などを記録し、控えを残す運用を整えましょう。複写式用紙なら控えを保管し、手書きの単票なら発行前に複写やスキャンなどで記録を残す方法を検討できます。
個人事業主の場合、国税庁は帳簿や取引書類の保存期間を区分して示しています。例えば、白色申告者の業務に関する請求書・領収書などの書類は原則5年間、収入金額や必要経費を記載した法定帳簿は7年間の保存が必要です。青色申告や書類の種類によって取扱いが異なる場合もあるため、該当する保存区分を確認してください。
法人については、国税庁の案内で、領収書などの取引書類を原則7年間保存することとされており、一定の欠損金が生じた事業年度などでは10年間となる場合があります。法人と個人事業主で保存期間が同一とは限らない点に注意が必要です。
電子帳簿保存法では、メールやダウンロードで受け取ったPDFの領収書など、電子取引に該当するデータは、原則として電子データのまま保存する必要があります。紙に印刷するだけでは要件を満たさない場合があるため、データの保存、改ざん防止、検索性などのルールを確認しましょう。一方、紙で受け取った領収書を、すべて必ずスキャンして保存しなければならないという制度ではありません。
【領収書手書き】に関するよくある質問(FAQ)
Q1:白い紙に手書きした領収書でも経費精算に使えますか?
A1:必要事項が記載され、実際の取引内容を確認できるものであれば、手書きの領収書も利用できます。ただし、提出先の会社が指定する様式や社内規定がある場合は、そのルールに従ってください。
Q2:領収書の宛名は空欄や「上様」でもよいですか?
A2:その記載だけで一律に無効になるわけではありませんが、支払者を特定しにくくなります。通常は会社名や氏名を正式に記載するのがおすすめです。適格簡易請求書については、制度上の要件を満たす場合に宛名を省略できます。
Q3:5万円以上の領収書には必ず収入印紙が必要ですか?
A3:売上代金に係る紙の領収書は、記載金額が5万円以上の場合、原則として印紙税の対象です。ただし、消費税額等が明確に区分されている場合や、営業に関しない受取書などは取扱いが異なることがあります。電子データで交付する領収書も、紙の課税文書とは取扱いが異なります。
Q4:インボイス未登録の個人事業主も手書き領収書を発行できますか?
A4:発行できます。ただし、適格請求書発行事業者として登録していなければ、登録番号を記載した適格請求書を発行することはできません。取引先がインボイスを必要としている場合は、登録状況と必要な書類を確認してください。
Q5:領収書を書き間違えた場合、二重線と訂正印で直せますか?
A5:訂正がすべてのケースで法律上無効になるわけではありませんが、金額や宛名などの重要事項は、正しい内容で再発行する方が安全です。元の領収書や控えは、取消しや再発行の記録を残して管理しましょう。
Q6:発行した領収書の控えは何年間保存すればよいですか?
A6:個人事業主は書類の種類や申告区分などによって保存期間が異なり、取引書類は原則5年間、法定帳簿は7年間が目安となります。法人では原則7年間など、別の取扱いがあります。自身の事業形態と書類の区分に応じて国税庁の保存期間を確認してください。
まとめ:手書き領収書は「正確な記載・印紙・保存」で失敗を防ぐ
領収書は手書きでも有効であり、専用用紙や会計ソフトがなければ発行できないということはありません。大切なのは、実際に受け取った金額と日付を正確に記載し、宛名と但し書きによって取引内容を明らかにすることです。
発行時には、金額の前後を記号で挟むなどの改ざん防止策を取り、紙の領収書については5万円以上を目安に印紙税の要否を確認します。インボイスを発行する場合は、登録番号や税率別の対価・消費税額などの記載事項も欠かせません。書き間違いは再発行を基本とし、控えや電子データを適切に保存することで、後日の経理処理や税務確認にも対応しやすくなります。
【プロの結論】 少額の単発取引や急な支払いには手書き、発行頻度が高い事業では複写式用紙やクラウドサービスを使うなど、取引の実態に合わせて方法を選ぶのが合理的です。どの方法でも、領収書の信頼性を左右するのは形式ではなく、記載内容の正確さと発行後の管理です。2026年の実務では、手書きの手軽さを活かしながら、インボイス制度と電子帳簿保存法に対応した記録管理まで整えておくことが、発行側・受取側の双方にとって確実な対策となります。