飯能信用金庫の住宅ローンを検討するとき、気になるのは「金利は他行より低いのか」「審査は厳しいのか」「口コミで指摘されるデメリットは何か」という点と考えられます。埼玉県西部を中心に地域密着型の金融サービスを展開する飯能信用金庫、通称「はんしん」は、変動金利・固定金利の住宅ローンに加え、無担保住宅ローンや保障を充実させた商品も取り扱っています。
2026年10月28日時点で確認できる公式の個人ローン金利情報では、はんしん住宅ローンの優遇金利や借入条件、手数料などを比較できます。ただし、金利情報の掲載基準日は2026年9月1日であり、10月の適用金利としてそのまま断定することはできません。この記事では、公式公開情報を基に、金利水準、優遇制度、審査基準、諸費用、他行との比較方法を整理し、契約前に確認したいポイントを解説します。
【この記事の重要ポイントまとめ】
- 金利:公式掲載値では、はんしん住宅ローンの変動金利は最優遇年0.945%。ただし、掲載基準日は2026年9月1日で、実際の借入金利は融資実行日に決まります。
- 優遇条件:給与振込または年金振込とカードローン契約などが優遇プランの代表的な条件。最優遇金利が全員に適用されるわけではありません。
- 借入条件:融資金額は2億円以内、返済期間は最長50年。年齢、勤続年数、保証会社の審査、団体信用生命保険への加入条件を確認する必要があります。
- 諸費用:住宅ローン取扱手数料は55,000円。保証料や繰上返済手数料なども含め、金利だけでなく総費用で比較することが大切です。
- 判断基準:地域の窓口で相談したい人には検討価値がありますが、ネット銀行を含めた複数商品の見積もり比較は欠かせません。
【評判を検証】飯能信用金庫の住宅ローンはどんな人に向いている?
飯能信用金庫の住宅ローンを評価する際は、単純な口コミの点数よりも、金利優遇の条件、店舗での相談のしやすさ、契約後に発生する費用を分けて考える必要があります。
公式の商品案内では、住宅ローンの新規借入れだけでなく、土地・建物の取得、マンション購入、増改築・リフォーム、他行住宅ローンの借換えなどを資金使途として案内しています。また、飯能市、鶴ヶ島市、日高市、狭山市、入間市との提携住宅ローンも取り扱っています。
地域に根ざした金融機関を利用するメリットは、金利だけではありません。購入物件や収入状況、返済計画について、店舗の窓口や営業担当者に相談しながら検討できることも選択理由になります。住宅購入に伴う諸費用やリフォーム資金など、複数の資金計画をまとめて相談したい人にとっては比較対象に入れる価値があります。
一方、ネット上の口コミを読む際には注意が必要です。住宅ローンは借入時期、適用金利、保証会社、担当者、個人の審査結果によって体験が変わります。公式サイトに掲載された商品条件と、個別の利用者が投稿した感想は、同じ証拠として扱えません。
例えば、2026年7月25日には、Yahoo!知恵袋で、住宅ローンの本審査には通ったものの、金利優遇に関連して案内されたカードローンの審査には通らず、戸惑ったという相談が投稿されています。これは一利用者の相談であり、飯能信用金庫全体の評判や審査傾向を示す統計ではありません。ただし、優遇条件に関連する別商品の契約可否を事前に確認しておく重要性を示す事例です。
したがって、飯能信用金庫の住宅ローンに関する評判を調べるときは、「対応がよかった」「金利が低かった」という感想だけで判断せず、自分が実際に適用される金利と契約条件を確認することが出発点になります。
【2026年の金利】変動・固定・無担保住宅ローンを比較
飯能信用金庫の公式「個人ローン金利情報」に掲載された住宅ローン金利は、2026年9月1日現在の数値です。10月28日時点で確認できる掲載値として参考になりますが、10月の適用金利が同じとは限りません。金融情勢などにより金利は見直され、借入時には融資実行日の金利が適用されます。
| 商品・金利タイプ | 公式掲載金利 | 確認したいポイント |
|---|---|---|
| はんしん住宅ローン・変動金利 | 基準金利3.350%/最優遇0.945% | 優遇条件と審査結果で適用金利が変わる |
| 固定金利選択型・3年 | 基準金利5.080%/最優遇3.005% | 当初3年間の金利を固定 |
| 固定金利選択型・5年 | 基準金利5.390%/最優遇3.315% | 当初5年間の金利を固定 |
| 固定金利選択型・10年 | 基準金利5.970%/最優遇3.895% | 当初10年間の金利を固定 |
| 超長期固定金利型 | 借入期間に応じて年5.110~5.480% | 借入当初の金利が最終返済まで続くタイプ |
| 無担保住宅ローン | 固定金利3.500%/WEB申込優遇3.300% | 保証料込み、融資上限2,000万円、最長20年 |
| 比較例:三菱UFJ銀行の変動金利 | 年1.195% | 2026年10月の新規借入向け公表金利。適用条件や諸費用が異なる |
上記は、飯能信用金庫の公式金利情報と、三菱UFJ銀行が公表する2026年10月の新規借入向け金利を整理したものです。異なる月の数値を含むため、同じ条件での厳密な金利比較ではありません。また、最優遇金利は審査や優遇条件によって適用されない場合があります。
変動金利は、借入当初の金利を抑えたい人が検討しやすい選択肢です。ただし、将来の金利上昇によって利息負担が増える可能性があります。固定金利選択型は、3年・5年・10年などの一定期間、金利を固定できる一方、固定期間終了後はその時点の金利水準に影響されます。
超長期固定金利型は、借入当初の金利が完済まで続くため、長期の返済計画を立てやすいタイプです。ただし、変動金利より当初金利が高くなる場合があるため、毎月の返済額と将来の金利変動リスクをどう評価するかが判断の分かれ目になります。
なお、無担保住宅ローンは通常の住宅ローンとは別商品です。不動産担保が不要で、保証料が融資利率に含まれる点が特徴ですが、借入上限は2,000万円、返済期間は最長20年です。大きな住宅購入資金を長期間借りる目的では、通常の住宅ローンと同じ条件で比較できません。
【優遇金利の条件】最優遇金利は誰でも利用できるのか
飯能信用金庫の住宅ローンでは、所定の条件を満たすことで金利優遇を受けられる制度があります。公式案内で代表的な条件として挙げられているのは、次の2項目です。
- 給与振込または年金振込の契約が可能であること。
- 対象となるカードローンの契約が可能であること。
対象カードローンには、新はんしんカードローン、新教育カードローン、プレミアムカードローン、はんしんきゃっするなどがあります。ただし、これらの条件だけで優遇金利が確定するわけではありません。公式案内では、ほかにも優遇条件があり、借入金利と優遇幅は申込内容や審査結果によって決まるとされています。
また、飯能信用金庫は飯能市、鶴ヶ島市、日高市、狭山市、入間市との提携住宅ローンを取り扱っています。対象となる提携住宅ローンでは、固定・変動ともに所定の条件を満たすと最優遇金利から年0.05%の優遇を受けられる案内があります。加えて、飯能市の提携住宅ローンでは、「農のある暮らし飯能住まい制度」や「飯能市空き家バンク制度」の利用により、追加で年0.05%の優遇が案内されています。
ただし、地域提携による優遇と通常の住宅ローンの優遇制度は、適用条件を分けて確認する必要があります。対象地域に住んでいるだけで自動的に適用されるとは限りません。
優遇制度を利用する前に、窓口では次の点を確認しておきましょう。
- 自分の申込条件で適用される金利はいくらか。
- 給与振込や年金振込、カードローンの契約が具体的にどのような条件で必要なのか。
- カードローンの審査に通らなかった場合、住宅ローンの優遇金利はどうなるのか。
- 金利優遇の適用期間中に返済が滞った場合、優遇が取り消される条件は何か。
- 他行からの借換えや、飯能信用金庫内での借換えが優遇制度の対象になるか。
特に注意したいのが、申込時点で表示される金利と、実際に借り入れる日の金利が異なる可能性です。住宅購入では物件の引渡し日や融資実行日が決まっていることも多いため、仮審査時の金利だけで資金計画を確定させないようにしましょう。
【住宅ローン審査】年齢・勤続年数・借入限度額の基準
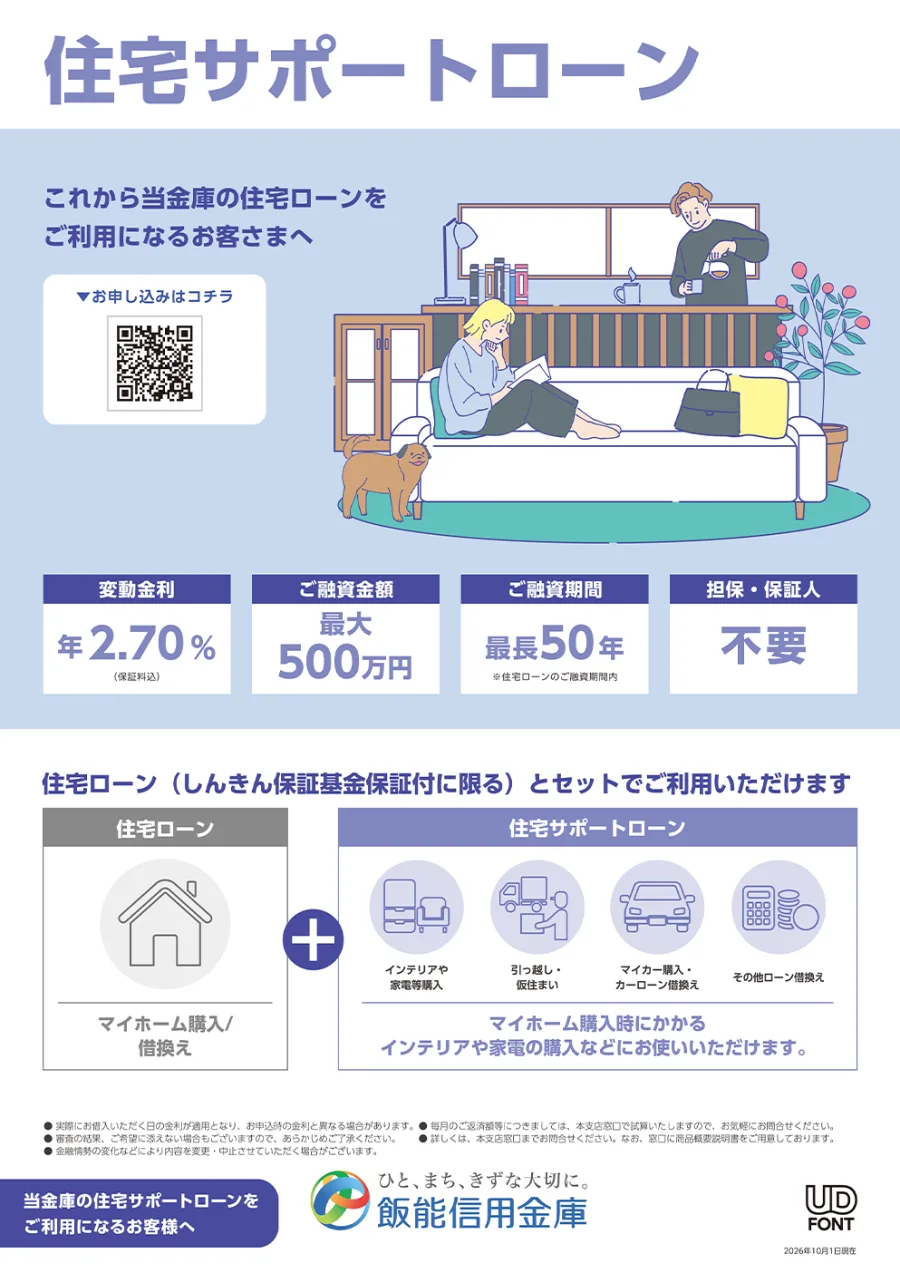
飯能信用金庫の通常の住宅ローンでは、公式の商品概要に、満18歳以上満70歳未満で、完済時年齢が満80歳以下であることなどの利用条件が記載されています。現勤務先での勤続年数は原則1年以上、法人役員は3年以上とされ、保証機関の保証を受けられること、団体信用生命保険に加入できることも条件です。
融資金額は2億円以内、返済期間は1年以上50年以内です。ただし、これは商品上の上限であり、申込者が希望すれば上限いっぱいまで借りられるという意味ではありません。借入可能額は収入や既存の借入れ、担保となる物件、保証会社の審査結果などによって変わります。
また、満70歳未満で申し込める商品でも、完済時の年齢条件があります。例えば、長い返済期間を希望する場合は、申込時の年齢によって実際に選択できる期間が制約されます。最長50年という数字だけを見て返済計画を立てないことが大切です。
住宅ローンの審査で確認しておきたい項目は、主に次のとおりです。
- 年収と返済負担:住宅ローンの返済額に加え、自動車ローン、教育ローン、カードローンなどを含めて家計に無理がないか。
- 勤続年数・収入の安定性:現在の勤務先での勤続状況や、収入が継続して得られる見込みがあるか。
- 信用情報:既存の借入れや返済履歴などに、審査上の問題がないか。
- 物件と担保評価:購入物件の価格や担保としての評価が、融資条件に適合するか。
- 団信の加入可否:所定の団体信用生命保険に加入できるか。
これらは住宅ローンを検討するうえで確認したい一般的な審査項目ですが、飯能信用金庫が個別の審査で用いる詳細な配点や内部基準を公開しているという意味ではありません。年収だけで審査結果が決まるわけではなく、希望借入額やほかの債務を含めた総合判断になります。
必要書類としては、運転免許証やマイナンバーカードなどの本人確認書類、源泉徴収票や公的所得証明書、確定申告書控えなどの所得証明、住民票や印鑑証明書、売買契約書などの資金使途確認書類が案内されています。自営業者や法人役員、転職直後の人などは必要書類が異なる可能性があるため、申込前に確認しておくと手続きがスムーズです。
【諸費用・団信】保証料と繰上返済手数料を見落とさない
住宅ローンを比較するとき、金利と並んで重要なのが契約時の諸費用です。飯能信用金庫の手数料一覧では、金利選択型住宅ローンの取扱手数料は55,000円とされています。保証会社の事務手数料は、しんきん保証付住宅ローンでは無料ですが、全国保証付住宅ローンでは原則55,000円、県民共済住宅提携ローンでは33,000円です。
ここで混同しやすいのが、保証会社の事務手数料と保証料の違いです。通常の住宅ローンの商品案内では、保証機関の保証を受けることに加え、別途保証料が必要とされています。保証会社の事務手数料が無料だからといって、保証料まで必ず無料になるわけではありません。保証会社や保証料の支払方法によって条件が異なるため、見積書で内訳を確認しましょう。
繰上返済や金利タイプの変更にも手数料が設定されています。公式手数料一覧で確認できる主な項目は次のとおりです。
- 固定金利特約の設定・再設定:11,000円。
- 変動金利の設定・再設定:無料。
- 変動金利適用期間中の一部繰上返済:11,000円。
- 固定金利特約期間中の一部繰上返済:貸出残高1,000万円未満は33,000円、1,000万円以上は55,000円。
- 変動金利適用期間中の全額繰上返済:借入経過期間7年以内は11,000円、7年超は無料。
- 固定金利特約期間中の全額繰上返済:貸出残高1,000万円未満は33,000円、1,000万円以上は55,000円。
これらは公式手数料一覧に記載された金利選択型住宅ローンの条件です。利用する商品や契約内容によって異なる可能性があるため、契約書と最新の手数料一覧で確認してください。将来、転職や住み替え、借換えを検討する可能性がある人は、繰上返済や全額返済の費用も総コストに含めて考える必要があります。
団体信用生命保険(団信)も、住宅ローンの実質的な保障を左右します。一般的な団信は、死亡や所定の高度障害状態などに備えるためのものですが、飯能信用金庫では、就業不能保障や3大疾病保障などを付加した商品も取り扱っています。
公式の商品案内では、就業不能保障と3大疾病保障の特約を付ける場合、対象商品金利に年0.3%が上乗せされます。また、SBI生命の全疾病保障特約を付ける場合は年0.2%、ワイド団信では年0.3%の上乗せが案内されています。保障の対象となる疾病、就業不能状態の定義、免責期間、保険金の支払条件などは商品によって異なります。
団信を比較するときは、上乗せ金利だけで決めず、保障内容と家計への影響をセットで確認しましょう。持病などにより通常の団信への加入が難しい場合も、ワイド団信などの選択肢が利用できるかを金融機関に相談する方法があります。ただし、加入には保険会社所定の審査があり、希望する保障が必ず付けられるわけではありません。
【他行比較と返済シミュレーション】金利差は月々いくら変わる?
飯能信用金庫の住宅ローンを検討する際は、地域の銀行や信用金庫だけでなく、メガバンクやネット銀行も比較対象に入れるのがおすすめです。ネット銀行などでは低い適用金利が提示される場合がありますが、融資手数料、保証料、団信の保障内容、審査条件、金利優遇の継続条件などは金融機関ごとに異なります。
2026年10月の例として、三菱UFJ銀行は新規借入向けの変動金利を年1.195%と公表しています。一方、飯能信用金庫の公式掲載値である最優遇年0.945%は、2026年9月1日現在のものです。掲載月が異なるため、この2つの数字だけでどちらが有利かを確定することはできません。比較する際は、同じ借入時期、借入額、返済期間、団信の条件をそろえて見積もりを取ることが重要です。
金利差の影響を理解するために、借入額3,000万円、返済期間35年、ボーナス返済なし、元利均等返済という条件で試算してみます。飯能信用金庫の掲載値である年0.945%と、三菱UFJ銀行の2026年10月公表値である年1.195%を、それぞれ35年間変わらないものと仮定した場合、毎月の返済額は概算で約8万3,900円と約8万7,400円です。差額は月約3,500円になります。
この試算は金利差の影響を示すための単純計算であり、実際の融資条件や諸費用、審査結果を反映した見積もりではありません。特に変動金利は将来の金利変更によって返済額や総支払額が変わるため、上記の返済額が35年間続くことを保証するものではありません。
比較するときは、次の項目を同時に確認しましょう。
- 適用金利:広告に掲載された最低金利ではなく、自分の条件で適用される金利。
- 初期費用:融資手数料、保証料、抵当権設定に伴う費用など。
- 団信:基本保障に含まれる範囲と、疾病保障などを付けた場合の上乗せ金利。
- 金利変更時の条件:変動金利の見直し時期や、固定期間終了後の適用金利。
- 繰上返済:一部返済や全額返済の手数料、返済方法の条件。
- 相談体制:店舗で相談したいのか、オンライン中心で手続きを完結させたいのか。
飯能信用金庫の通常の住宅ローンでは、変動金利は年2回の基準金利見直しが行われます。また、所定の条件のもとでは返済額を5年ごとに再計算し、変更後の返済額は前回返済額の1.25倍が上限となります。ただし、この仕組みがあっても金利上昇による利息負担そのものがなくなるわけではありません。金利上昇に備え、余裕資金を確保した返済計画を立てることが大切です。
【プロの結論】飯能信用金庫をおすすめできる人・慎重に検討したい人
飯能信用金庫の住宅ローンを候補に入れたいのは、埼玉県西部で住宅を購入する人、地域の金融機関で相談しながら手続きを進めたい人、給与振込などの取引条件を含めて金利優遇を検討できる人です。借入額や返済期間の選択肢が広く、無担保住宅ローンや疾病保障付きの商品もあるため、希望する資金計画に合う商品を比較できます。
一方、金利の低さを最優先したい人や、手数料を含む総費用を少しでも抑えたい人は、ネット銀行やメガバンクなどの見積もりも取るべきです。飯能信用金庫の最優遇金利が自分に適用されるとは限らず、保証料や繰上返済手数料などを含めると、広告上の金利だけでは有利不利を判断できません。
住宅ローンの選択で見落としやすいのは、契約時点の金利だけに意識が向き、返済期間中の家計変化を十分に想定しないことです。教育費、車の買い替え、修繕費、退職後の収入減少なども考慮し、金利が上がった場合でも返済を続けられるかを確認してください。
また、飯能信用金庫は2026年10月10日付で、住宅ローン契約に「はんしん電子契約サービス」を利用できる旨を案内しています。契約手続きの利便性も比較材料になりますが、電子契約を利用できることと、金利や総費用が他行より有利であることは別の問題です。
最終的には、飯能信用金庫と他行の双方から、自分の条件に基づく見積もりを取得し、金利・諸費用・団信・繰上返済条件を並べて判断するのが合理的です。口コミは候補を絞る参考情報として活用し、最終判断は契約条件と返済計画に基づいて行いましょう。
【飯能信用金庫住宅ローン評判】に関するよくある質問(FAQ)
Q1:飯能信用金庫の住宅ローン金利は2026年10月現在、何%ですか?
A1:公式の個人ローン金利情報で確認できる掲載値は2026年9月1日現在のものです。はんしん住宅ローンの変動金利は基準金利年3.350%、最優遇年0.945%、固定金利選択型は3年固定が最優遇年3.005%、5年固定が年3.315%、10年固定が年3.895%です。10月の実際の適用金利は、融資実行日を基準に金融機関へ確認してください。
Q2:飯能信用金庫の住宅ローン審査は厳しいですか?
A2:公開されている商品条件では、年齢、勤続年数、保証会社の保証、団信への加入などが利用要件として示されています。ただし、詳細な審査基準や合否を決める内部基準は公開されていません。年収だけでなく、他社借入れ、返済負担、信用情報、物件の評価なども含めて判断されるため、仮審査で希望額を相談することが第一歩です。
Q3:住宅ローンの優遇金利を受けるには何が必要ですか?
A3:公式案内では、給与振込または年金振込と、対象カードローンの契約が代表的な条件として挙げられています。ただし、ほかにも優遇条件があり、適用金利や優遇幅は申込内容・審査結果によって決まります。自分に適用される条件と、関連するカードローンの審査に通らなかった場合の扱いを、申込前に確認してください。
Q4:飯能信用金庫の無担保住宅ローンは通常の住宅ローンとどう違いますか?
A4:無担保住宅ローンは、不動産担保が不要で、融資金額は2,000万円以内、返済期間は最長20年です。公式掲載金利は固定年3.500%、WEB申込優遇では年3.300%で、保証料は融資利率に含まれます。借入額が大きい場合や長期間の返済を希望する場合は、通常の住宅ローンと比較して検討しましょう。
Q5:飯能信用金庫の住宅ローンは繰上返済に手数料がかかりますか?
A5:金利タイプや返済方法によって異なります。公式手数料一覧では、変動金利適用期間中の一部繰上返済は11,000円、固定金利特約期間中は貸出残高に応じて33,000円または55,000円です。全額繰上返済も条件によって手数料が異なるため、実際の契約内容を確認してください。
まとめ:飯能信用金庫の住宅ローンで失敗しない判断基準
飯能信用金庫の住宅ローンには、変動金利、固定金利選択型、超長期固定金利型、無担保住宅ローンなど複数の選択肢があります。地域提携の優遇制度や窓口相談、団信の保障内容も、住宅ローン選びの判断材料になります。
ただし、2026年の公式掲載金利は掲載基準日を確認して読む必要があり、最優遇金利が必ず適用されるわけではありません。保証料、取扱手数料、繰上返済費用、団信の上乗せ金利まで含めて比較しなければ、実際の負担は見えてきません。
まずは飯能信用金庫で自分の条件に合う適用金利と総費用を確認し、同じ借入額・返済期間・保障条件で他行の見積もりも取得しましょう。口コミの印象や広告上の最低金利だけに頼らず、金利が上昇した場合も含めて無理なく返済できるかを判断することが、住宅ローン選びで後悔しないための基本です。
主な確認資料:飯能信用金庫公式の住宅ローン商品概要・金利情報・優遇金利制度・手数料一覧・団信商品案内、三菱UFJ銀行の2026年10月住宅ローン金利情報、Yahoo!知恵袋の2026年7月の個別相談。掲載金利、利用条件、手数料の確認には、これらの公開情報を使用しています。