飯能信用金庫の住宅ローンを検討するとき、気になるのは「金利は他行より低いのか」「審査は厳しいのか」「口コミどおりに金利優遇を受けられるのか」といった点と考えられます。地域密着型の金融機関である飯能信用金庫(はんしん)は、変動金利型や固定金利選択型に加え、最長50年の住宅ローン、無担保住宅ローン、自治体との提携住宅ローンなどを取り扱っています。
2026年10月27日時点で、公式の個人ローン金利情報には2026年10月1日現在の金利が掲載されています。変動金利型の最優遇金利は年1.195%、3年固定の最優遇金利は年3.205%です。ただし、最優遇金利は誰にでも適用されるものではなく、取引条件や審査結果によって実際の借入金利が変わります。金利だけでなく、保証料、団体信用生命保険(団信)、各種手数料まで確認することが、住宅ローン選びで失敗しないための出発点です。
【この記事の重要ポイントまとめ】
- 金利:2026年10月1日現在、変動金利型の最優遇金利は年1.195%。実際の適用金利は審査や取引条件によって異なります。
- 借入条件:融資金額は最高2億円、融資期間は最長50年。年齢、勤続年数、保証機関の審査、団信への加入などの条件があります。
- 地域優遇:飯能市などとの提携住宅ローンがあり、対象となる制度によって追加の金利優遇を受けられる場合があります。
- 注意点:最優遇金利だけで判断せず、カードローン契約の条件、保証料、団信の上乗せ金利、繰上返済手数料まで比較する必要があります。
【評判・口コミを検証】飯能信用金庫の住宅ローンはどんな人に向いている?
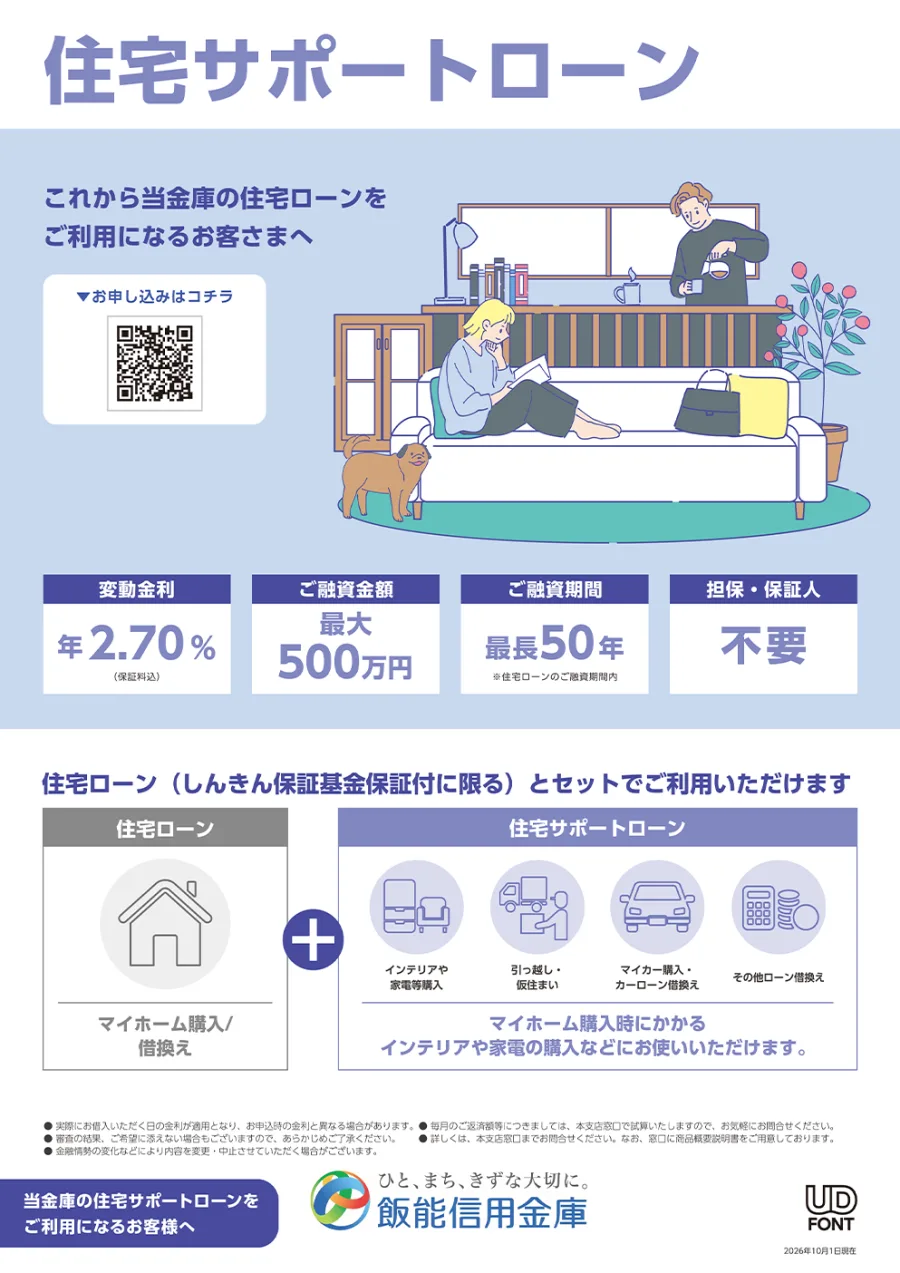
飯能信用金庫の住宅ローンを評価するうえで、まず押さえたいのは、口コミで語られる個別の体験と、公式に確認できる商品条件を分けて考えることです。
公式サイトでは、住宅ローンの相談窓口や商品概要、金利優遇条件などが案内されています。飯能市・鶴ヶ島市・日高市・狭山市・入間市との提携住宅ローンも用意されており、地域で住宅を購入・新築する人にとって、自治体の制度と金融機関の融資を組み合わせて検討できる点が特徴です。
一方、住宅ローンの利用者満足度を判断できるような、十分な規模の口コミ集計や統一された評価データは、公式の金利情報からは把握できません。したがって、「評判が良い」「審査が厳しい」と一律に評価するより、具体的な契約条件や相談時の説明内容を確認するほうが実用的です。
利用者の投稿例として、2026年7月25日にはYahoo!知恵袋に、金利優遇のためにカードローンの申込みを勧められたものの、そのカードローンの審査には通らず、住宅ローン本審査は通過したという趣旨の相談が投稿されています。これは個別の投稿であり、飯能信用金庫全体の審査傾向や対応品質を示す統計ではありません。ただし、住宅ローンとカードローンは別の商品であり、それぞれの審査結果が異なる可能性があることを理解するうえでは参考になります。
こうした情報を踏まえると、飯能信用金庫は、地域での対面相談や自治体提携制度を重視する人にとって比較候補になりやすい金融機関です。ただし、金利優遇に必要な取引が家計にとって本当に有益なのか、別の金融機関より総支払額が低くなるのかは、個別に確認する必要があります。
【2026年10月最新】飯能信用金庫の住宅ローン金利と変動・固定の違い
飯能信用金庫の公式「個人ローン金利情報」に掲載された、2026年10月1日現在の住宅ローン金利を整理します。以下は公表されている基準金利と最優遇金利であり、申込者全員に最優遇金利が適用されるわけではありません。金融情勢などにより金利は見直され、実際には借入実行日の金利が適用されます。
| 商品・金利タイプ | 公式金利(年率) | 確認したいポイント |
|---|---|---|
| 変動金利型 | 基準金利3.600%/最優遇1.195% | 金利が変動するリスクと優遇条件を確認 |
| 固定金利選択型・3年固定 | 基準金利5.280%/最優遇3.205% | 当初3年間の金利を固定 |
| 固定金利選択型・5年固定 | 基準金利5.570%/最優遇3.495% | 当初5年間の返済計画を立てやすい |
| 固定金利選択型・10年固定 | 基準金利6.130%/最優遇4.055% | 当初10年間の金利変動を避けられる |
| 超長期固定金利型・10年超20年以内 | 5.270% | 借入期間に対応する固定金利を確認 |
| 超長期固定金利型・20年超25年以内 | 5.470% | 全期間固定の返済計画を検討できる |
| 超長期固定金利型・25年超30年以内 | 5.570% | 完済までの金利変動を避けたい人向け |
| 超長期固定金利型・30年超35年以内 | 5.670% | 借入当初の金利が最終返済まで続く |
| 無担保住宅ローン | 3.750%/WEB申込優遇3.450% | 固定金利。保証料を含む |
出典:飯能信用金庫「個人ローン金利情報」。金利は2026年10月1日現在。最優遇金利の適用には所定の条件・審査があります。
変動金利型のメリットと注意点
変動金利型の魅力は、最優遇金利が年1.195%と、公式に掲載された固定金利タイプの最優遇金利より低いことです。条件を満たして低い金利で借り入れられれば、当初の利息負担を抑えやすくなります。
ただし、借入後も金利が変わる可能性があります。飯能信用金庫では、変動金利の見直しを毎年4月1日と10月1日を基準に行い、所定の時期から返済に反映する仕組みです。返済額の再計算は5回の10月1日経過ごとに行われ、金利上昇時には新しい返済額が前回の1.25倍を上限とする仕組みも設けられています。これは金利上昇リスクそのものがなくなることを意味しません。返済額に占める利息の割合が増える可能性も考慮しましょう。
固定金利は「固定される期間」を見極める
3年・5年・10年固定は、選択した期間の適用金利が変わらない仕組みです。一方、固定期間が終わると、その時点で変動金利型または再度の固定金利特約を選ぶことになります。再選択の手続きをしなかった場合は、変動金利型を選択したものとして扱われるため、固定期間終了時の手続きも忘れてはいけません。
超長期固定金利型は、借入時の金利が最終返済まで続く商品です。毎月の返済計画を長期にわたって固定したい人に適していますが、変動金利型や当初固定型と比べて、借入時の金利水準が高くなる場合があります。
返済シミュレーションで毎月の負担を比較
金利差が返済額にどの程度影響するかを把握するため、借入額3,000万円、返済期間35年、元利均等返済、ボーナス返済なしという条件で試算します。
- 年1.195%の場合:毎月約8万7,400円
- 年3.205%の場合:毎月約11万8,900円
- 年3.495%の場合:毎月約12万3,900円
- 年4.055%の場合:毎月約13万3,800円
- 年5.670%の場合:毎月約16万4,500円
上記は各金利が35年間変わらないと仮定した比較用の概算であり、実際の返済予定額や将来の返済総額を保証するものではありません。特に3年・5年・10年固定は、固定期間終了後の金利によって返済額が変わります。また、融資手数料、保証料、登記費用、保険料なども含めていない点に注意してください。
飯能信用金庫の住宅ローンを比較するときは、公式の返済シミュレーションなどで、借入希望額、返済期間、ボーナス返済の有無をそろえて試算しましょう。変動金利については、現在の金利だけでなく、将来の金利上昇を想定した返済余力も確認することが大切です。
【金利優遇の条件】給与振込・カードローン・飯能市提携住宅ローンを確認
飯能信用金庫の住宅ローンでは、所定の条件を満たすことで金利優遇を受けられる場合があります。公式サイトに掲載されている金利優遇プランの代表的な条件は、給与振込または年金振込の指定と、対象となるカードローンの契約が可能であることです。対象カードローンには、新はんしんカードローン、新教育カードローン、プレミアムカードローン、はんしんきゃっするが挙げられています。
ただし、優遇金利や優遇幅は申込内容・審査結果によって決まり、金利は毎月見直されます。申込時点で表示されている金利が、そのまま借入実行時に適用されるとは限りません。また、優遇プランの適用期間中に返済の滞りなどが発生すると、優遇が取り消される場合があります。
ここで見落としやすいのが、金利優遇のための取引と、それぞれの商品自体の審査は別に考える必要があることです。カードローンの申込みを勧められた場合は、契約が優遇の必須条件なのか、別の優遇条件を利用できるのか、カードローンの審査に通らなかった場合に住宅ローンの適用金利がどう変わるのかを、申込前に担当者へ確認しましょう。
飯能市提携住宅ローンは追加優遇に注目
飯能信用金庫は、飯能市・鶴ヶ島市・日高市・狭山市・入間市との提携住宅ローンを取り扱っています。対象となる土地・建物の購入、新築資金、付帯費用などに利用でき、条件を満たすと最優遇金利から年0.05%の追加優遇を受けられます。
さらに飯能市では、「農のある暮らし飯能住まい制度」または「飯能市空き家バンク制度」を利用する場合、飯能信用金庫の提携住宅ローンで追加の年0.05%優遇が案内されています。つまり、所定の条件を満たせば、提携住宅ローンの優遇と合わせて、最優遇金利から合計年0.10%の引下げとなる場合があります。対象制度の利用要件や融資条件は別途確認が必要です。
この制度は、飯能市に定住するために住宅を新築・購入する人にとって検討する価値があります。ただし、通常の住宅ローンの金利優遇と自治体提携による優遇がどのように適用されるか、物件や利用制度が対象になるかを、住宅の契約前に確認しておくと安心です。
なお、公式の金利優遇プランには、飯能信用金庫で借り入れている住宅ローンの借換えには利用できない旨の注意書きがあります。他行からの借換えを検討する場合と、同金庫内での借換えを検討する場合では条件が異なるため、混同しないようにしましょう。
【審査基準・借入可能額】年齢・勤続年数・返済負担をどう見る?
飯能信用金庫の一般的な住宅ローンで公式に示されている利用条件は、満18歳以上満70歳未満で、完済時の年齢が満80歳以下であること、現勤務先で原則1年以上勤務していること、法人役員は原則3年以上勤務していること、指定保証機関の保証を受けられること、団体信用生命保険に加入できることなどです。自営業者については、同一場所で同一業種を3年以上営業していることが条件として記載されています。
融資金額は1万円単位で最高2億円、融資期間は1年以上50年以内です。土地・建物の取得、マンション購入、増改築・リフォーム、他行の住宅ローン借換えなどが資金使途に含まれます。ただし、これらは商品上の上限であり、希望額がそのまま承認されるわけではありません。
住宅ローンの審査では、年収だけでなく、既存の借入れや毎月の返済額、勤務状況、収入の安定性、物件の担保評価、保証機関の審査などが判断材料になり得ます。公式の商品案内には、一律の最低年収や返済負担率の数値が示されていないため、特定の年収で必ず通る、あるいは必ず落ちるとは判断できません。
借入可能額は「借りられる上限」ではなく「無理なく返せる額」で考える
借入可能額を考える際は、金融機関から提示される借入可能額と、家計が無理なく返済できる金額を分けて考えることが大切です。住宅ローンの返済以外にも、固定資産税、火災保険料、修繕費、マンションであれば管理費や修繕積立金などがかかります。子どもの教育費や車の維持費、老後の生活費も含め、将来の支出を見積もりましょう。
また、ボーナス併用返済を利用する場合、飯能信用金庫の一般的な住宅ローンでは、ボーナス返済分は融資額の50%以内とされています。ボーナスが減少したり、勤務先の業績によって支給されなくなったりする可能性も考慮し、毎月の給与だけでも無理なく返済できる計画を基本にすることをおすすめします。
住宅ローンの借換えは諸費用まで含めて判断
飯能信用金庫の住宅ローンは、他行からの借換え資金にも利用できます。ただし、借換えでは、現在のローン残高や金利だけでなく、残りの返済期間、借換えにかかる諸費用、団信の保障内容、借換え後の総返済額を比較する必要があります。
金利が下がっても、保証料や事務手数料、抵当権の設定・抹消にかかる費用などを含めると、期待したほどのメリットが出ない場合があります。借換え前後の総費用を試算し、費用を回収できる見込みがあるか確認しましょう。
【団信・手数料・無担保住宅ローン】契約前に見落としたくない費用
団体信用生命保険は保障範囲と上乗せ金利を確認
飯能信用金庫の一般的な住宅ローンでは、指定の保険会社の団体信用生命保険への加入が必要です。団信は、所定の保険事故が発生した場合に住宅ローン残高の返済を保障する仕組みですが、保障の範囲は加入する保険の種類や契約条件によって異なります。
より広い保障を希望する場合、金利の上乗せが発生する商品があります。公式案内では、SBI生命の就業不能保障特約付(全疾病保障)団信は年0.2%、SBI生命のワイド団信は年0.3%、就業不能保障と3大疾病保障特約付の団信は年0.3%の金利上乗せが案内されています。保障内容や加入年齢などの条件は商品ごとに異なるため、申込み前に確認しましょう。
団信を比較するときは、死亡・高度障害だけを保障するタイプなのか、がんや急性心筋梗塞、脳卒中などの3大疾病、就業不能状態まで対象になるのかを確認が必要です。保険金の支払条件や免責事項、上乗せ金利による総返済額の増加も合わせて検討しましょう。
住宅ローンの手数料・諸費用はいくらかかる?
飯能信用金庫の公式手数料一覧では、金利選択型住宅ローンの取扱手数料は55,000円です。しんきん保証付住宅ローンの保証会社事務手数料は無料とされていますが、一般的な住宅ローンの商品案内では別途保証料が必要とされているため、保証会社の事務手数料と保証料は区別して確認してください。
また、金利タイプの再選択時には、固定金利特約期間の設定・再設定で11,000円がかかります。変動金利の設定・再設定は無料です。一部繰上返済の手数料は、変動金利適用期間中が11,000円、固定金利特約期間中は貸出残高1,000万円未満で33,000円、1,000万円以上で55,000円です。全額繰上返済の手数料は、変動金利適用期間中で借入後7年以内なら11,000円、7年超なら無料、固定金利特約期間中は残高に応じて33,000円または55,000円とされています。
このほか、物件や契約内容によって、抵当権設定登記費用、司法書士報酬、火災保険料、保証料などが必要になります。諸費用は物件や借入条件によって異なるため、金利だけで比較せず、融資実行までに必要な費用を含めた見積書を確認することが大切です。
無担保住宅ローンは担保を設定したくない人の選択肢
飯能信用金庫には、通常の住宅ローンとは別に無担保住宅ローンがあります。公式案内では、土地・建物の取得、マンション購入、増改築・リフォーム、他行借換えなどに利用でき、融資金額は最高2,000万円、融資期間は20年以内です。2026年10月1日現在の金利情報では、固定金利が年3.750%、WEB申込優遇が年3.450%で、いずれも保証料を含みます。
この商品は不動産担保を必要とせず、保証人も原則不要とされています。ただし、指定の保証機関による保証と団信への加入条件があり、審査も必要です。一般的な住宅ローンより融資限度額が小さく、返済期間も短いため、担保の有無だけでなく、毎月の返済額と総支払額を比較して選ぶ必要があります。
【プロの結論】飯能信用金庫と他行の住宅ローンをどう比較する?
飯能信用金庫の住宅ローンを選ぶかどうかは、広告上の最優遇金利だけでは決められません。比較するときは、少なくとも次のポイントを同じ条件で確認しましょう。
- 実際の適用金利:基準金利ではなく、自分の審査結果と取引条件を反映した金利を確認する。
- 金利優遇の条件:給与振込、年金振込、カードローン契約などが必要か、条件を維持できるかを確認する。
- 総返済額:借入額、返済期間、ボーナス返済の有無を統一して、複数行の試算を比較する。
- 諸費用:保証料、取扱手数料、登記費用、繰上返済手数料まで含める。
- 団信の保障:保障範囲と上乗せ金利を比較し、必要な保障を過不足なく選ぶ。
- 相談・手続き:対面で相談したいか、オンライン中心で手続きを進めたいかも判断材料にする。
他行との比較では、飯能市内に住宅を新築・購入する人は、埼玉りそな銀行の「飯能暮らしワクワク住宅ローン」も比較対象になります。飯能市の公式案内では、同商品について、同行の店頭表示金利から最大年2.175%の引下げが案内されています(2026年4月更新情報)。ただし、割引率の大きさだけでは、実際の借入金利や総返済額の優劣は判断できません。基準となる金利や適用条件が異なるためです。
ネット銀行を比較する場合も、広告に表示された金利だけでなく、事務手数料の方式、団信の保障、審査条件、手続きに必要な時間などを確認しましょう。金利が低くても諸費用が高ければ、総支払額では有利にならない場合があります。
飯能信用金庫が向いている可能性がある人は、埼玉県西部の対象地域で住宅を購入・新築する人、飯能市の定住支援制度を利用したい人、対面で住宅ローンを相談したい人です。一方、金利の低さを最優先する人、給与振込やカードローンなどの取引条件を増やしたくない人は、ネット銀行や他の地域金融機関も含めて比較することをおすすめします。
また、住宅ローンの審査に通ることと、希望どおりの金利優遇を受けられることは同じではありません。住宅ローン本体の審査、保証機関の審査、優遇条件に関係する商品の審査がそれぞれ異なる可能性を踏まえ、契約前に適用条件を書面で確認することが大切です。
【飯能信用金庫住宅ローン評判】に関するよくある質問(FAQ)
Q1:飯能信用金庫の住宅ローン金利は2026年10月現在いくらですか?
A1:公式金利情報の2026年10月1日現在の掲載値では、変動金利型の基準金利は年3.600%、最優遇金利は年1.195%です。3年固定は基準金利年5.280%、最優遇年3.205%、5年固定は年5.570%・最優遇年3.495%、10年固定は年6.130%・最優遇年4.055%です。最優遇金利は所定の条件と審査によって適用され、借入実行日の金利が適用されます。
Q2:飯能信用金庫の住宅ローンで金利優遇を受けるには何が必要ですか?
A2:公式案内では、給与振込または年金振込の指定と、対象カードローンの契約が可能であることなどが代表的な条件として示されています。ほかの優遇条件も用意されていますが、適用金利と優遇幅は申込内容・審査結果によって異なります。契約前に、自分が利用できる優遇条件と、条件を満たせなかった場合の金利を確認してください。
Q3:飯能信用金庫の住宅ローンは他行からの借換えにも使えますか?
A3:一般的な住宅ローンの商品概要では、他行の住宅ローン借換えが資金使途に含まれています。ただし、公式の金利優遇プランには、飯能信用金庫で利用中の住宅ローンの借換えには適用できない旨の注意書きがあります。借換えを希望する場合は、利用できる商品、適用金利、諸費用を窓口で確認しましょう。
まとめ:2026年は適用金利・団信・諸費用をそろえて判断する
飯能信用金庫の住宅ローンは、変動金利型、固定金利選択型、超長期固定金利型に加え、無担保住宅ローンや自治体との提携住宅ローンなど、複数の選択肢があることが特徴です。2026年10月1日現在の公式金利情報では、変動金利型の最優遇金利は年1.195%ですが、誰もがこの金利で借りられるわけではありません。
評判や口コミを参考にする際は、個別の体験談を金融機関全体の評価に置き換えず、公式の商品条件と照らし合わせることが重要です。特に、金利優遇のための取引条件、団信の保障内容と上乗せ金利、保証料、事務手数料、借換え時の費用を確認すれば、表面的な金利比較では見えにくい違いが分かります。
最終的には、飯能信用金庫と他行から同じ借入額・返済期間で見積もりを取り、優遇条件を満たした場合の適用金利と、諸費用を含む総返済額を比較しましょう。地域提携制度を利用できる人はその優遇も確認し、無理なく返済を続けられる住宅ローンを選ぶことが、納得できる住まいづくりにつながります。