つけ麺専門店「つじ田」の創業者として知られる辻田雄大氏。国内外への店舗展開や飲食企業のM&A(合併・買収)を経験した経営者だけに、「個人資産はいくらなのか」「年収は億単位なのか」と関心を集めています。
2026年10月時点で確認できる情報を整理すると、辻田氏の個人資産額や現在の年収を確定できる公式資料は公表されていません。一方、創業した飲食事業の売却、オイシーズ株式会社の成長、2026年8月に発表された株主交代など、資産形成を考えるうえで重要な経営上の事実は確認できます。事業の売上高や企業売却のニュースを、そのまま個人の資産額に置き換えないことがポイントです。
【この記事の重要ポイントまとめ】
- 要点1:辻田雄大氏の個人資産額・年収は公式に公表されておらず、確定的な金額は不明。
- 要点2:「つじ田」と「金子半之助」の事業を投資ファンドに譲渡した経緯があり、創業者として事業売却を経験している。
- 要点3:2026年8月にはオイシーズの全株式がアドバンテッジパートナーズ系ファンドからD Capital系ファンドへ譲渡された。これが辻田氏個人の新たな売却益を意味するわけではない。
【結論】辻田雄大の資産額はいくら?2026年時点で分かる実態
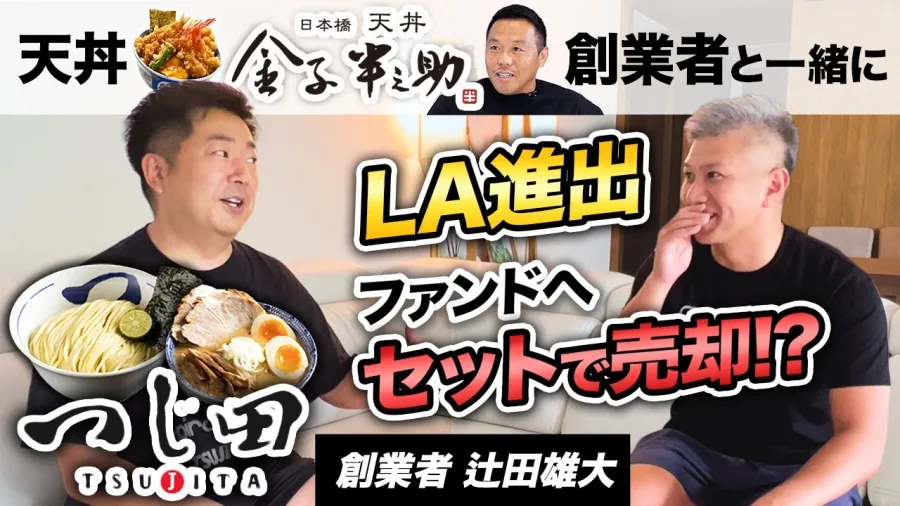
辻田雄大氏の資産額について、最初に押さえたいのは、本人の純資産を示す公的な数字が確認できないという点です。上場企業の大株主や役員のように、個人の保有株式や役員報酬を有価証券報告書から追える立場とは異なり、個人の金融資産、不動産、負債、税引き後の売却益などを網羅した資料は公開されていません。
インターネット上では、辻田氏について「年収1億〜2億円」「資産は数十億円規模」といった推定を掲載する記事も見られます。しかし、こうした数字について、具体的な株式保有割合、譲渡価格、役員報酬、納税額などを示す一次資料や再現可能な計算根拠は確認できません。現状では、信頼できる確定値として扱うことは難しい状況です。
ただし、辻田氏が資産形成につながる事業経験を積んできたことは、公開情報から読み取れます。2005年に「つじ田」を開業し、米国進出を経て、創業した飲食事業を投資ファンドへ譲渡。その後も創業者としてブランドの成長に関わってきました。
つまり、確認できるのは「個人資産が何億円あるか」ではなく、人気飲食ブランドを築き、事業価値を高め、M&Aを通じた事業承継を経験した経営者であるという事実です。
【経歴】つじ田創業から海外進出、事業売却までの歩み
辻田雄大氏は1978年、東京都生まれ。「つじ田」の創業者として、濃厚豚骨魚介つけ麺を主力とする飲食ブランドを育ててきました。オイシーズの採用情報などでは、高校卒業後に居酒屋関連の事業を経験し、独立してラーメン店を開業した経歴が紹介されています。
「つじ田」の特徴は、一店舗の人気にとどまらず、味の品質を保ちながら国内外へ展開した点にあります。オイシーズのブランド紹介によると、同店は2005年に東京・神田御茶ノ水で開業。2011年には米国ロサンゼルスに海外1号店を出店しました。
その後、辻田氏は店舗数を増やすだけでなく、事業を組織化して成長させる道を選びます。M&Aコンサルティングが2020年3月3日に公開した成約インタビューでは、辻田氏が事業拡大によって経営者として管理できる範囲が大きくなり、金子半之助の創業者・金子真也氏とともに、両ブランドを投資ファンドへ譲渡する戦略を進めた経緯が説明されています。
この事業売却は、単に店舗経営から離れるためのものではありません。経営管理を整え、複数ブランドをまとめて事業規模を拡大し、資本力のある投資ファンドの支援を受けることで、さらなる出店や海外展開につなげる狙いがありました。
主要な経歴と資産形成に関係する出来事を
| 時期 | 確認できる出来事 | 資産形成との関係 |
|---|---|---|
| 1978年 | 東京都生まれ | 公開プロフィールに記載された基本情報 |
| 2005年 | 東京・神田御茶ノ水で「つじ田」を開業 | 創業ブランドの構築が始まる |
| 2011年 | 米国ロサンゼルスに海外1号店を出店 | 海外市場への展開を開始 |
| 2016年10月 | オイシーズの前身となる「株式会社おいしいプロモーション」が設立 | 複数の飲食ブランドを束ねる事業基盤が形成される |
| 2017年1月 | アドバンテッジパートナーズ系ファンドが創業者から株式を譲り受ける形で事業を開始 | 創業事業の資本構成が変化 |
| 2018年 | 「田中商店」「田中そば店」がグループに加わる | 複数ブランドによる事業拡大が進む |
| 2021年4月 | 株式会社おいしいプロモーションがオイシーズ株式会社へ社名変更 | グループ運営体制を継続 |
| 2025年12月末 | オイシーズ公式企業概要でグループ売上高130億円、132店舗を公表 | 事業規模を示す指標。ただし個人資産とは別 |
| 2026年8月3日 | オイシーズの全株式をアドバンテッジパートナーズ系ファンドからD Capital系ファンドへ譲渡 | グループの株主が交代。辻田氏個人の売却益は不明 |
なお、辻田氏の年齢や開業年については、紹介記事によって記載に差がある場合があります。ここではオイシーズのブランド紹介や公式発表で確認できる2005年の開業を基準に整理しています。
【資産の根拠】飲食業M&Aで得た売却益はいくらなのか
辻田氏の資産を考えるうえで、店舗の日々の売上以上に注目すべきなのが、事業売却による資産形成です。飲食店経営では、毎月の利益を積み重ねる方法に加え、ブランドや運営会社の企業価値を高め、株式や事業を譲渡することで資金を得る方法があります。
辻田氏は、金子半之助の創業者・金子真也氏とともに、それぞれの飲食事業を投資ファンドへ譲渡した経緯が知られています。M&Aコンサルティングの成約インタビューによれば、当初は事業の財務状況を整える必要があり、店舗別の月次収支管理やグループ各社の損益管理、組織再編などを進めたうえで、両ブランドをまとめた譲渡計画を実行しました。
この事例で重要なのは、売却金額そのものが公表されていないことです。取引が成立したことや、創業者が事業売却を経験したことは確認できますが、辻田氏が実際に受け取った金額を算出するには、少なくとも次の情報が必要になります。
- 譲渡対象となった株式の割合と、実際の譲渡価格
- 辻田氏個人が保有していた株式の割合
- 株式の取得費用や、売却に伴う諸費用
- 税金などを差し引いた後の手取り額
- 売却後に保有していた資産や負債の状況
これらの数字がそろわなければ、事業売却から個人に残った資産を正確に計算することはできません。投資ファンドへの譲渡価格が判明したとしても、その全額が創業者個人の懐に入るわけではない点にも注意が必要です。
2026年8月の株主交代も、辻田氏の新たな売却益を意味するものではありません。アドバンテッジパートナーズの2026年8月3日付発表では、同ファンドが保有するオイシーズの全株式をD Capital系ファンドへ譲渡したと説明されています。これはファンド間の株式譲渡であり、辻田氏個人が同じ取引で株式を売却した、あるいは追加の利益を受け取ったとする発表ではありません。
この区別を踏まえると、辻田氏が過去の事業売却で資産形成の機会を得たことは理解できますが、その規模を「数十億円」と断定できるだけの情報は公表されていない、というのが妥当な整理です。
【年収・収入源】役員報酬、事業収入、つじ田BOXチャンネルを検証
辻田氏の年収を考える場合、店舗運営による収益、役員報酬、事業売却益、動画配信などを分けて考える必要があります。これらは発生する仕組みも税務上の扱いも異なり、すべてを合算した金額がそのまま毎年の年収になるわけではありません。
1.飲食ブランドの経営に関係する収入
創業者として店舗やブランドを育ててきた辻田氏には、過去の経営活動を通じて収益を得る機会がありました。ただし、株式譲渡後の役員報酬、配当、顧問料などについて、個別の金額を裏付ける公開資料は確認できません。過去に創業者・会長として紹介されていたことと、2026年現在の報酬額が判明していることは別問題です。
2.事業売却による一時的な収入
M&Aによる株式譲渡益は、経営者の資産形成に大きな影響を与える場合があります。一方、毎年継続的に発生する給与や役員報酬とは異なります。譲渡価格や保有割合が非公開である以上、辻田氏が売却によって得た利益を具体的な金額で示すことはできません。
3.つじ田BOXチャンネルの収益
辻田氏は、ラーメン店主の岩崎誠氏とともに「つじ田BOXチャンネル」に出演しています。ユーチュラのチャンネル集計では、2026年10月27日時点で登録者数は約8万6,900人、累計再生回数は約2億2,468万回となっています。飲食業界の話題や店舗運営の現場を扱う動画は、辻田氏の活動を知る手掛かりの一つです。
ただし、累計再生回数から年収を直接計算することはできません。通常の長尺動画とショート動画では広告収益の仕組みが異なり、広告単価、収益化対象となる再生数、タイアップの有無、制作費、チャンネル運営者間の分配などによって実際の収益が変わります。チャンネルの売上や辻田氏個人への配分額は公表されていません。
4.新規ブランドや飲食ビジネスへの関与
辻田氏は、事業売却後も創業者として飲食ブランドの成長に関わってきました。2022年のM&Aフォーラムでは、オイシーズの会長として紹介されています。ただし、2026年8月の株主交代後について、役職や報酬の詳細を確定できる公式資料は確認できません。コンサルティングや商品開発などから現在どれほどの収入を得ているかも、公開情報だけでは判断できない状況です。
以上から、辻田雄大氏の年収を「1億円以上」とするネット上の推定を、確定情報として採用する根拠は不足しています。経営者として複数の収入機会を持ち得ることと、実際の年間所得がいくらであるかは分けて考える必要があります。
【2026年最新】オイシーズの事業規模と株式会社TKBの事業内容
辻田氏の現在を理解するうえでは、本人の個人資産だけでなく、創業したブランドがどのような企業グループへ成長したかを見ることも重要です。
オイシーズ株式会社の公式企業概要によると、同社は傘下子会社の経営支援や海外フランチャイズ事業を手掛けています。主な関連会社には、「つじ田」を展開する株式会社H.I.T WORLD、「金子半之助」を展開する株式会社バイザ・エフエム、「田中商店」「田中そば店」を展開する株式会社GMSなどがあります。
同社が公表する2025年12月末時点のグループ規模は、売上高130億円、132店舗です。内訳は国内103店舗、海外29店舗で、直営店とフランチャイズ店の双方を含みます。この数字はグループ全体のものであり、「つじ田」単独の売上高や辻田氏個人の所得を表すものではありません。
「つじ田」ブランドは、2005年の東京での創業後、2011年にロサンゼルスへ進出しました。オイシーズの海外事業紹介では、その後、米国で系列店を拡大してきた経緯が紹介されています。国内の店舗網だけに依存せず、海外市場にもブランドを展開したことが、事業規模を広げる要素になっています。
また、オイシーズは店舗を直接運営するだけでなく、既存の飲食店にブランドを導入する「ブランドシェアリングサービス」も展開してきました。2023年7月の公式発表では、2022年6月の加盟募集開始から約1年で約60店舗が加盟したと説明されています。こうした仕組みは、ブランドの知名度や商品開発力を、既存店舗の販売機会に結び付ける事業モデルです。
株式会社TKBについては、同名企業との取り違えにも注意が必要です。クックビズに掲載された飲食企業の情報では、株式会社TKBの事業内容は「国内外における飲食店の経営」とされ、代表者として辻田雄大氏と金子真也氏の名前が記載されています。一方、検索結果には解体工事を手掛ける同名企業も存在します。社名だけで両者を同一法人と判断することはできず、個別の法人情報や事業履歴を照合する必要があります。
加えて、オイシーズは2026年8月に株主が交代しました。アドバンテッジパートナーズの発表によると、同ファンドは2017年1月に「つじ田」と「金子半之助」の創業者から株式を譲り受け、その後「田中商店」「田中そば店」もグループに加えてきました。そして2026年8月3日、保有する全株式をD Capital系ファンドへ譲渡しています。
この動きは、飲食ブランドが創業者個人の経営から、投資ファンドの支援を受ける組織的な経営へ移り、さらに次の資本パートナーへ引き継がれたことを示しています。ただし、株主交代による企業価値の変化と、創業者個人の保有資産の変化は別の問題です。取引金額や辻田氏個人への支払いが明らかになっていない以上、2026年の株式譲渡を根拠に個人資産を上方修正することはできません。
【プロの結論】辻田雄大の資産の真相を見極める3つの判断基準
辻田氏の資産をめぐる情報を評価する際には、次の3点を区別すると、実態をつかみやすくなります。
第一に、企業の売上高と個人の資産を混同しないこと。オイシーズのグループ売上高130億円という数字は、飲食ブランド全体の事業規模を示す指標です。そこから原材料費、人件費、賃料、その他の経費などが発生します。加えて、企業の利益がそのまま創業者個人に帰属するわけでもありません。
第二に、事業売却の金額と創業者の手取り額を分けること。企業の株式譲渡では、株式の保有割合や取引条件、税金などによって個人が受け取る金額が変わります。譲渡価格が非公表であれば、個人資産の正確な算定は困難です。2026年のオイシーズの取引も、売り手がファンドである点を押さえる必要があります。
第三に、年収と純資産を別の指標として扱うこと。年収は一定期間に得た所得を示す一方、純資産は保有する資産から負債を差し引いたものです。過去に大きな事業売却益を得ていても、その後の投資や支出、負債の状況によって現在の純資産は変わります。逆に、現在の年収が公表されていなくても、過去の事業売却を通じて資産形成を進めている可能性はあります。
この判断基準に照らすと、辻田雄大氏について「年収は数億円」「資産は数十億円」といった数字だけを取り上げる記事よりも、創業、海外展開、M&A、現在の企業グループの規模を一連の経営活動として理解するほうが、実態に近づけます。
飲食店経営における資産形成の本質は、店舗数を増やすことだけではありません。商品やブランドの競争力を維持し、店舗別の収益を把握し、組織として再現性のある運営体制を築くこと。そして、必要に応じて資本提携や事業承継を活用することです。辻田氏の歩みは、飲食店の価値を個人の職人技だけに依存させず、企業として成長させることの意味を示しています。
【辻田雄大資産】に関するよくある質問(FAQ)
Q1:辻田雄大の資産額は何億円ですか?
A1:2026年10月時点で、個人資産額を確定できる公式な公表資料は確認できません。ネット上には数十億円規模とする推定もありますが、具体的な計算根拠が確認できないため、確定値として扱うことはできません。
Q2:辻田雄大の年収や主な収入源は何ですか?
A2:現在の年収や役員報酬は公表されていません。過去の飲食事業の経営やM&Aによる事業売却を経験していることは確認できますが、役員報酬、配当、動画収益などの金額は明らかになっていません。
Q3:2026年のオイシーズの株式譲渡で辻田雄大も利益を得たのですか?
A3:2026年8月3日に公表された取引は、アドバンテッジパートナーズ系ファンドが保有するオイシーズの全株式をD Capital系ファンドへ譲渡したものです。辻田氏個人がこの取引で株式を売却した、あるいは追加の売却益を受け取ったとする情報は、確認できた発表には記載されていません。
まとめ:辻田雄大の資産を正しく理解するために
辻田雄大氏の個人資産額と年収は、2026年10月時点で公表されていません。一方、「つじ田」を2005年に創業し、2011年に米国へ進出したこと、金子半之助の創業者とともに事業売却を経験したこと、そしてオイシーズが複数の飲食ブランドを束ねる企業グループへ成長したことは、公開資料から確認できます。
オイシーズは2025年12月末時点でグループ売上高130億円、132店舗を公表し、2026年8月には株主がD Capital系ファンドへ交代しました。しかし、企業グループの規模や株式譲渡の事実だけでは、辻田氏個人の純資産や年収を算出できません。
資産の真相を知るうえで重要なのは、推定額の大きさよりも、その数字を裏付ける取引資料や報酬情報があるかどうかです。辻田氏の経歴は、飲食店経営からブランド育成、海外展開、M&Aへと事業の幅を広げた実例として注目できます。今後、新たな役職や事業活動、資本取引に関する公式発表があれば、個人資産をめぐる情報を見直す手掛かりになるでしょう。